
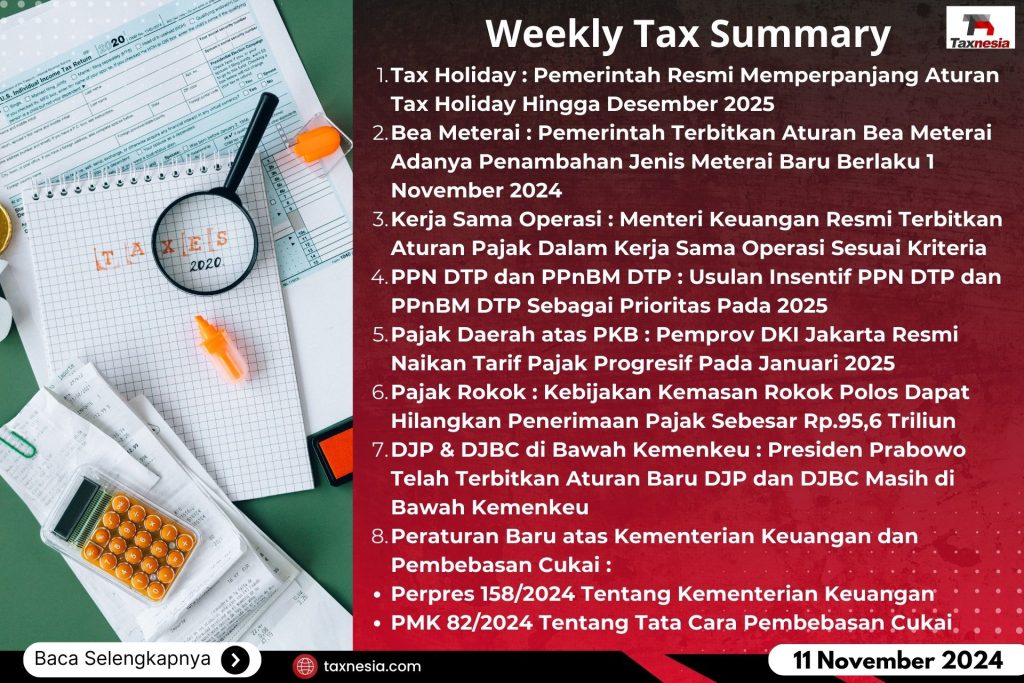
Dalam sepekan ini terdapat berita dan informasi perpajakan di Indonesia yang menarik dan penting antara lain :
- Tax Holiday : Pemerintah Resmi Memperpanjang Aturan Tax Holiday Hingga Desember 2025
- Bea Meterai : Pemerintah Terbitkan Aturan Bea Meterai Adanya Penambahan Jenis Meterai Baru Berlaku 1 November 2024
- Kerja Sama Operasi : Menteri Keuangan Resmi Terbitkan Aturan Pajak Dalam Kerja Sama Operasi Sesuai Kriteria
- PPN DTP dan PPnBM DTP : Usulan Insentif PPN DTP dan PPnBM DTP Sebagai Prioritas Pada 2025
- Pajak Daerah atas PKB : Pemprov DKI Jakarta Resmi Naikan Tarif Pajak Progresif Pada Januari 2025
- Pajak Rokok : Kebijakan Kemasan Rokok Polos Dapat Hilangkan Penerimaan Pajak Sebesar Rp.95,6 Triliun
- DJP & DJBC di Bawah Kemenkeu : Presiden Prabowo Telah Terbitkan Aturan Baru DJP dan DJBC Masih di Bawah Kemenkeu
- Peraturan Baru atas Kementerian Keuangan dan Pembebasan Cukai :
- Perpres Nomor 158 Tahun 2024 Tentang Kementerian Keuangan
- PMK Nomor 82 Tahun 2024 Tentang Tata Cara Pembebasan Cukai
Tax Holiday
Pemerintah memperpanjang pajak korporasi atau tax holiday hingga 31 Desember 2025 sesuai dengan PMK 69/2024 tentang Perubahan atas PMK 130/PMK.010/2020 tentang Pemberian Fasilitas Pengurangan Pajak Penghasilan Badan. Tax holiday mempunyai peranan yang sangat penting karena dapat mengerek investasi yang masuk ke Indonesia dan aturan baru ini juga mengatur penerapan Pajak Minimum Global karena lebih dari 100 negara yang menerapkan pajak minimum global sebesar 15%. Pajak minimum global hanya berlaku untuk perusahaan tunggal. Namun, perusahaan domestik bisa tetap mengajukan izin insentif tax holiday yang diperpanjang hingga tahun depan.
Bea Meterai
Pemerintah menerbitkan PMK 78/2024 tentang Ketentuan Pelaksanaan Bea Meterai dengan menambah jenis meterai baru yaitu Meterai Teraan Digital yang mulai berlaku pada 1 November 2024. Peluncuran meterai jenis baru, terdapat perbedaan pengaturan dalam PMK 78/2024 dengan peraturan sebelumnya yaitu :
- Mekanisme pendistribusian meterai elektronik.
- Penambahan jenis Meterai Dalam Bentuk Lain.
- Tata cara Perizinan Meterai Dalam Bentuk Lain.
- Penyetoran hasil penjualan Meterai Tempel
- Penetapan Pemungut Bea Meterai.
- Tata Cara Pemungutan, Penyetoran, dan Pelaporan.
DJP juga telah memberikan siaran pers yang menjelaskan pandangan DJP atas kriteria tersebut.
Pajak Dalam Kerja Sama Operasi (KSO)
Menteri Keuangan Sri Mulyani telah menerbitkan PMK 79/2024 tentang Perlakuan Perpajakan dalam Kerja Sama Operasi (KSO) yang berlaku sejak 18 Oktober 2024. DJP menghimbau agar para pengusaha yang menjadi anggota KSO mematuhi PMK tersebut. Dikarenakan, adanya kriteria KSO yang harus memiliki NPWP dan menjadi wajib pajak badan. Dalam hal perjanjian kerja sama KSO atau pelaksanaan kerja samanya memenuhi 3 kriteria yaitu :
- KSO melakukan penyerahan barang dan/atau jasa,
- KSO menerima atau memperoleh penghasilan, dan/atau
- KSO mengeluarkan biaya atau membayarkan penghasilan kepada pihak lain, atas nama KSO.
Selain itu, KSO juga wajib melaporkan usahanya untuk dikukuhkan sebagai PKP jika telah melebihi batasan pengusaha kecil dan/atau satu atau lebih anggota telah dikukuhkan sebagai PKP. DJP juga telah memberikan siaran pers yang menjelaskan pandangan DJP atas kriteria tersebut.
PPN DTP dan PPnBM DTP
Kemenko Perekonomian mengusulkan Pajak Pertambahan Nilai Ditanggung Pemerintah (PPN DTP) untuk Kendaraan Listrik Berbasis Baterai (KLBB) sebagai insentif prioritas diperpanjang untuk 2025. Hal ini sesuai PMK 8/2024 mengenai insentif PPN DTP yang diberikan untuk mobil listrik sebesar 10% menjadi hanya 1% yang hanya berlaku sampai Desember 2024. Selain itu juga mengusulkan insentif Pajak Penjualan atas Barang Mewah Ditanggung Pemerintah (PPnBM DTP) diterapkan pemerintah pada 2025. Alasan usulan tersebut memberikan insentif PPN DTP dan PPnBM DTP karena daya beli masyarakat relatif rendah. Penyusunan regulasi tersebut sedang dibicarakan dengan untuk bisa diterapkan tahun depan.
Pajak Daerah – Tarif Progresif PKB
Pemprov DKI Jakarta akan menerapkan tarif pajak progresif terbaru untuk kendaraan bermotor. Pajak kendaraan bermotor (PKB) kepemilikan kedua dan hingga kelima naik dari pajak progresif sebelumnya. Hal ini sesuai dalam Perda Nomor 1 Tahun 2024 tentang Pajak Daerah dan Retribusi Daerah, yang sudah diundangkan sejak 5 Januari 2024 dan mulai berlaku 5 Januari 2025. Dalam Pasal 7 Perda DKI Jakarta 1/2024, bahwa tarif PKB khusus kendaraan kedua sampai kelima naik 0,5% dari aturan sebelumnya, sementara untuk kepemilikan kendaraan kelima dan seterusnya ditetapkan hanya sebesar 6%. Tarif PKB kepemilikan dan/atau penguasaan oleh orang pribadi yaitu naik menjadi :
- 2% (dua persen) untuk kepemilikan dan/atau penguasaan Kendaraan Bermotor pertama;
- 3% (tiga persen) untuk kepemilikan dan/atau penguasaan Kendaraan Bermotor kedua;
- 4% (empat persen) untuk kepemilikan dan/atau penguasaan Kendaraan Bermotor ketiga;
- 5% (lima persen) untuk kepemilikan dan/atau penguasaan Kendaraan Bermotor keempat; dan
- 6% (enam persen) untuk kepemilikan dan/atau penguasaan Kendaraan Bermotor kelima dan seterusnya.
Pajak Rokok
Berdasarkan PP 28/2024 serta Rancangan Peraturan Menteri Kesehatan (RPMK) tentang Pengamanan Produk Tembakau dan Rokok Elektronik dinilai mengancam roda perekonomian negara. Sebab, menurut Institute for Development of Economics and Finance (INDEF) hilangnya potensi ekonomi terbesar karena kebijakan penyeragaman kemasan rokok tanpa identitas merek atau kemasan polos mencapai Rp.182,2 triliun. Kebijakan kemasan polos juga dapat menurunkan pendapatan negara. Sebab secara keseluruhan PP 28/2024 dan RPMK dapat menghilangkan potensi penerimaan perpajakan sebesar Rp.160,6 triliun atau 7% dari total penerimaan pajak. Secara rinci, pemerintah bisa kehilangan pendapatan pajak sebesar Rp.95,6 triliun akibat penerapan kebijakan kemasan polos, sebesar Rp.43,5 triliun dari penerapan larangan berjualan di sekitar lingkungan Pendidikan, dan sebesar Rp.21,5 triliun dari pembatasan iklan rokok.
DJP & DJBC di Bawah Kemenkeu
Presiden Prabowo Subianto telah mengeluarkan peraturan baru, yaitu Perpres Nomor 158 Tahun 2024 tentang Kementerian Keuangan (Kemenkeu) bahwa Direktorat Jenderal Pajak (DJP) masih berada di bawah Kemenkeu dan bertanggung jawab langsung kepada presiden. Perpres ini juga menjelaskan posisi Direktorat Jenderal Bea dan Cukai (DJBC) yang masih berada di bawah Kemenkeu sesuai Pasal 24 ayat (1) Perpres 158/2024. DJP mempunyai tugas menyelenggarakan perumusan dan pelaksanaan kebijakan di bidang pajak sesuai dengan peraturan perundang-undangan, sedangkan DJBC memiliki tugas menyelenggarakan perumusan dan pelaksanaan kebijakan di bidang kepabeanan dan cukai sesuai dengan ketentuan peraturan perundang-undangan.
Peraturan Baru atas Kedudukan Kemenkeu dan Pembebasan Cukai :
A. Peraturan Baru mengenai Kedudukan Kementerian Keuangan (Kemenkeu) :
Telah terbit peraturan baru mengenai Kedudukan Kementerian Keuangan (Kemenkeu), berdasarkan Perpres Nomor 158 Tahun 2024 (Perpres 158/2024) Tentang Kementerian Keuangan, yang ditetapkan dan berlaku pada 05 November 2024. Berdasarkan Perpres 158/2024 dijelaskan bahwa :
- Kementerian berada di bawah dan bertanggung jawab kepada Presiden.
- Kementerian mempunyai tugas menyelenggarakan urusan pemerintahan di bidang keuangan untuk membantu Presiden dalam menyelenggarakan pemerintahan negara
- Susunan organisasi Kementerian terdiri atas:
- SekretariatJenderal;
- Direktorat Jenderal Strategi Ekonomi dan Fiskal;
- Direktorat Jenderal Anggaran;
- Direktorat Jenderal Pajak;
- Direktorat Jenderal Bea dan Cukai;
- DirektoratJenderal Perbendaharaan;
- Direktorat Jenderal Kekayaan Negara;
- Direktorat Jenderal Perimbangan Keuangan;
- Direktorat Jenderal Pengelolaan Pembiayaan dan Risiko;
- Direktorat Jenderal Stabilitas dan pengembangan Sektor Keuangan;
- InspektoratJenderal;
- Badan Teknologi, Informasi, dan Intelijen Keuangan;
- Badan Pendidikan dan Pelatihan Keuangan;
- Staf Ahli Bidang Peraturan dan penegakan Hukum pajak;
- Staf Ahli Bidang Kepatuhan Pajak;
- StafAhli Bidang Pengawasan Pajak;
- Staf Ahli Bidang Penerimaan Negara;
- Staf Ahli Bidang Penerimaan Negara Bukan pajak;
- Staf Ahli Bidang Pengeluaran Negara;
- Staf Ahli Bidang Ekonomi Makro dan Keuangan Internasional;
- Staf Ahli Bidang Jasa Keuangan dan pasar Modal; dan
- Staf Ahli Bidang Hukum dan Hubungan Kelembagaan.
- Direktorat Jenderal Pajak (DJP) berada di bawah dan bertanggung jawab kepada Menteri.
- DJP mempunyai tugas menyelenggarakan perumusan dan pelaksanaan kebijakan di bidang pajak sesuai dengan ketentuan peraturan perundang-undangan.
- Dalam melalsanakan tugas DJP menyelenggarakan fungsi:
- perumusan kebljal<an di bidang pajak;
- pelaksanaan kebijakan di bidang pajak;
- penJrusunan norma, standar, prosedur, dan kriteria di bidang pajak;
- pemberian bimbingan teknis dan supervisi di bidang pajak;
- pelalsanaan pemantauan, analisis, evaluasi, dan pelaporan di bidang pajak;
- pelaksanaan administrasi Direktorat Jenderal; dan
- pelaksanaan fungsi lain yang diberikan oleh Menteri
- DJP terdiri atas Sekretariat Direktorat Jenderal dan paling banyak 15 (lima belas) direktorat.
- Direktorat Jenderal Bea dan Cukai (DJBC) berada di bawah dan bertanggung jawab kepada Menteri.
- DJBC mempunyai tugas menyelenggarakan perumusan dan pelaksanaan kebijakan di bidang kepabeanan dan cukai sesuai dengan ketentuan peraturan perundang-undangan
- Dalam melaksanakan tugas DJBC menyelenggarakan fungsi:
- perumusan kebijakan di bidang kepabeanan dan cukai;
- pelaksanaan kebijakan di bidang kepabeanan dan cukai;
- penJrusunan norma, standar, prosedur, dan kriteria di bidang kepabeanan dan cukai
- pemberian bimbingan teknis dan supervisi di bidang kepabeanan dan cukai;
- pelaksanaan pemantauan, analisis, evaluasi, dan pelaporan di bidang kepabeanan dan cukai;
- pelaksanaan administrasi Direktorat Jenderal; dan
- pelaksanaan fungsi lain yang diberikan oleh Menteri
- DJBC terdiri atas Sekretariat Direktorat Jenderal dan paling banyak 12 (dua belas) direktorat
B. Peraturan Baru mengenai Pembebasan Cukai :
Telah terbit peraturan baru pembebasan cukai, berdasarkan PMK Nomor 82 Tahun 2024 (PMK 82/2024) Tentang Tata Cara Pembebasan Cukai, yang ditetapkan pada 14 Oktober 2024 dan berlaku pada 18 Oktober 2024. Berdasarkan PMK 82/2024 dijelaskan bahwa :
- Jenis pembebasan cukai dapat diberikan atas barang kena cukai :
- yang digunakan sebagai Bahan Baku atau Bahan Penolong dalam pembuatan BHA Bukan BKC;
- yang digunakan sebagai Bahan Baku atau Bahan Penolong dalam pembuatan BHA Bukan BKC melalui Proses Produksi Terpadu;
- untuk keperluan penelitian dan pengembangan ilmu pengetahuan;
- untuk keperluan perwakilan negara asing beserta para pejabatnya yang bertugas di Indonesia berdasarkan asas timbal balik;
- untuk keperluan tenaga ahli bangsa asing yang bertugas pada badan atau organisasi internasional di Indonesia;
- yang dibawa oleh penumpang, awak sarana pengangkut, atau kiriman dari luar negeri dalam jumlah yang ditentukan;
- yang dipergunakan untuk tujuan sosial berupa keperluan di bidang pelayanan kesehatan, bantuan bencana dan/atau peribadatan umum; dan
- yang dimasukkan ke dalam Tempat Penimbunan Berikat.
- Pembebasan Cukai dapat juga diberikan atas barang kena cukai tertentu yaitu:
- Etil alkohol yang dirusak sehingga tidak baik untuk diminum; dan
- Minuman yang mengandung etil alkohol dan hasil tembakau yang dikonsumsi oleh penumpang dan awak sarana pengangkut yang berangkat langsung ke luar Daerah Pabean.
- Barang kena cukai dengan Pembebasan Cukai dalam Pasal 2 ayat (1) huruf a, b, c, g, dan Pasal 2 ayat (2) huruf b dapat digunakan dengan ketentuan Orang yang akan menggunakan barang kena cukai dimaksud telah mendapatkan NPPP, telah mendapatkan penetapan penggunaan barang kena cukai dengan Pembebasan Cukai, dan terdaftar dalam penetapan pemberian Pembebasan Cukai.
- Untuk dapat diberikan Pembebasan Cukai dalam Pasal 2 ayat (1) huruf a, c, g dan Pasal 2 ayat (2) huruf b, Pengusaha Pabrik, Pengusaha Tempat Penyimpanan, atau Importir harus mendapatkan penetapan pemberian Pembebasan Cukai.
- Orang yang akan menggunakan barang kena cukai dengan Pembebasan Cukai harus melakukan Pendaftaran untuk mendapatkan NPPP, dikecualikan dalam hal Orang yang akan menggunakan barang kena cukai dengan Pembebasan Cukai memiliki izin Tempat Penimbunan Berikat.
- Pendaftaran dapat dilakukan sepanjang memenuhi persyaratan fisik dan administratif.
- Pendaftaran dilakukan dengan mengajukan permohonan dilengkapi persyaratan administratif kepada kepala Kantor.
- Kepala Kantor atau Pejabat Bea dan Cukai yang ditunjuk melakukan pemeriksaan lokasi dan menerbitkan berita acara pemeriksaan, setelah permohonan Pendaftaran diterima secara lengkap dan benar, paling lambat 5 (lima) Hari Kerja terhitung setelah tanggal kesiapan pemeriksaan lokasi dalam permohonan.
- Orang yang mengajukan permohonan Pendaftaran untuk dapat menggunakan barang kena cukai dengan Pembebasan Cukai sebagai Bahan Baku atau Bahan Penolong dalam pembuatan BHA Bukan BKC harus memaparkan proses bisnis kepada kepala Kantor.
- Kepala Kantor melakukan penelitian dan dalam hal permohonan :
- Disetujui, kepala Kantor menerbitkan NPPP dan menyampaikan surat persetujuan dengan menggunakan contoh format tercantum dalam Lampiran huruf E dari PMK ini; atau
- Ditolak, kepala Kantor menerbitkan surat penolakan disertai alasan.
- Penetapan penggunaan barang kena cukai dengan pembebasan cukai terdiri atas :
- Persyaratan Penggunaan Barang Kena Cukai dengan Pembebasan Cukai diberikan sepanjang memenuhi persyaratan substantif dan administratif.
- Pengguna harus mengajukan permohonan dilengkapi dengan persyaratan administratif kepada Menteri melalui kepala Kantor untuk mendapatkan penetapan penggunaan barang kena cukai dengan Pembebasan Cukai.
- Batasan Penggunaan Barang Kena Cukai.
- Pemberian pembebasan cukai yang dilakukan dengan penetapan terdiri atas :
- Persyaratan pemberian pembebasan cukai,
- Permohonan pembebasan cukai,
- Batasan pembebasan cukai,
- Penetapan pemberian pembebasn cukai
- Pengeluaran dan pemesanan Barang Kena Cukai dengan pembebasan cukai,
- Pencampuran Etil Alkohol yang mendapatkan pembebasan cukai,
- Perusakan Etil Alkohol yang mendapatkan pembebasan cukai,
- Pengujian secara Laboratoris.
- Pemberian pembebasan cukai yang dilakukan tanpa penetapan terdiri dari pembebasan Cukai atas Barang Kena Cukai untuk keperluan Perwakilan Negara Asing, untuk keperluan Tenaga Ahli Bangsa Asing, yang dibawa oleh Penumpang, Awak Sarana Pengangkut, atau kiriman dari Luar Negeri dalam jumlah yang ditentukan, serta Pembebasan Cukai atas Barang Kena Cukai yang dimasukkan ke tempat Penimbunan Berikat.
- Pencatatan dan pelaporan terdiri untuk pengguna, untuk Pengusaha Pabrik, Pengusaha Tempat Penyimpanan, dan Importir, Pelaporan saat Hari Libur, serta Perbaikan Pelaporan.
- Tanggung jawab dan pengolahan kembali (recovery) etil alkohol terdiri atas :
- Pengguna bertanggung jawab atas barang kena cukai dengan Pembebasan Cukai yang berada atau seharusnya berada di tempat atau lokasi usaha Pengguna.
- Kegiatan pengolahan kembali (recovery) etil alkohol dapat dilakukan terhadap Etil Alkohol Murni yang telah digunakan untuk penggunaan Pembebasan Cukai dengan cara penyulingan (distillation), rektifikasi, pemurnian (purification), dan/atau cara lainnya
- Penyelesaian Barang Kena Cukai yang mendapatkan pembebasan cukai yaitu barang kena cukai dengan Pembebasan Cukai yang telah dimasukkan ke tempat atau lokasi usaha Pengguna dapat dikembalikan ke Pabrik, Tempat Penyimpanan, atau tempat usaha Importir.
- Kepala Kantor Wilayah melakukan monitoring dan evaluasi atas pemenuhan persyaratan dan pelaksanaan ketentuan terhadap Pengusaha Pabrik, Pengusaha Tempat Penyimpanan, dan/ atau Importir
- NPPP dapat dicabut dalam hal:
- Pengguna mengajukan permohonan pencabutan pada saat tidak memiliki Keputusan Menteri mengenai penggunaan barang kena cukai dengan Pembebasan Cukai; dan/atau
- Pengguna tidak memiliki Keputusan Menteri mengenai penggunaan barang kena cukai dengan Pembebasan Cukai paling singkat 6 (enam) bulan berturut-turut.
- Pelaksanaan mekanisme dilakukan secara elektronik melalui sistem aplikasi di bidang cukai.
