


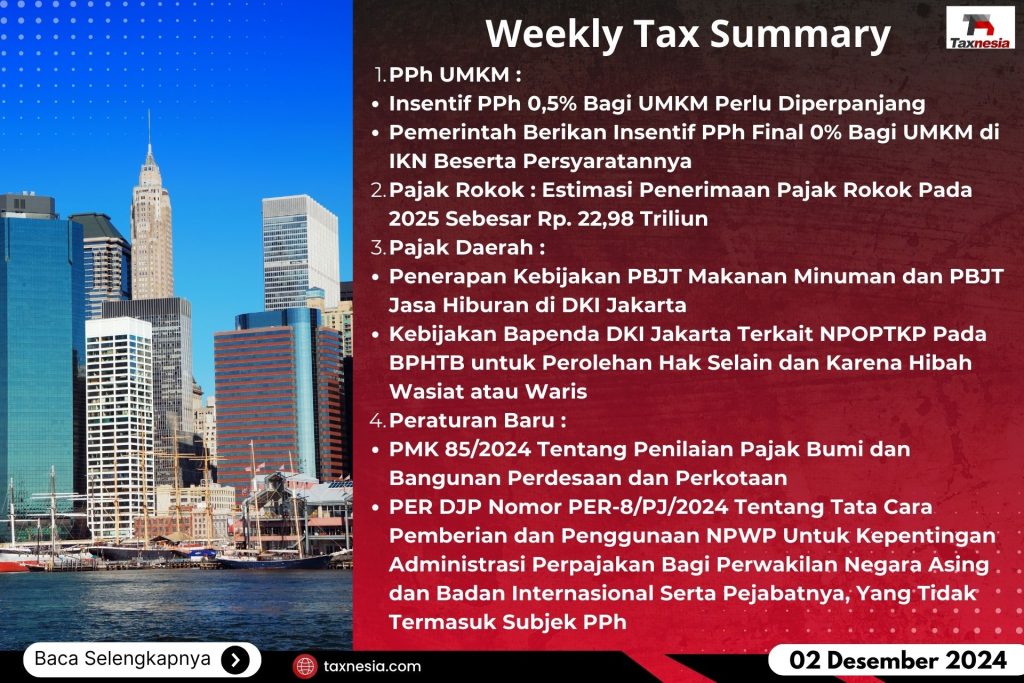
Dalam sepekan ini terdapat berita dan informasi perpajakan di Indonesia yang menarik dan penting antara lain :
- PPh UMKM :
- Insentif PPh 0,5% Bagi UMKM Perlu Diperpanjang
- Pemerintah Berikan Insentif PPh Final 0% Bagi UMKM di IKN Beserta Persyaratannya
- Pajak Rokok : Estimasi Penerimaan Pajak Rokok Pada 2025 Sebesar Rp. 22,98 Triliun
- Pajak Daerah :
- Penerapan Kebijakan PBJT Makanan Minuman dan PBJT Jasa Hiburan di DKI Jakarta
- Kebijakan Bapenda DKI Jakarta Terkait NPOPTKP Pada BPHTB untuk Perolehan Hak Selain dan Karena Hibah Wasiat atau Waris
- Peraturan Baru :
- PMK Nomor 85 Tahun 2024 Tentang Penilaian Pajak Bumi dan Bangunan Perdesaan dan Perkotaan
- PER DJP Nomor PER-8/PJ/2024 Tentang Tata Cara Pemberian dan Penggunaan NPWP Untuk Kepentingan Administrasi Perpajakan Bagi Perwakilan Negara Asing dan Badan Internasional Serta Pejabatnya, Yang Tidak Termasuk Subjek Pajak Penghasilan
PPh UMKM
Kebijakan insentif tarif PPh 0,5% bagi Usaha Mikro, Kecil, dan Menengah (UMKM) untuk omzet di bawah Rp.4,8 milyar yang akan berakhir pada akhir 2024 sesuai PP 23/2018. Tetapi, menurut Wakil Direktur Institute for Development of Economics and Finance (INDEF) bahwa insentif tersebut perlu diperpanjang sebab UMKM masih memerlukan dukungan insentif fiskal, terkhusus di sektor yang belum pulih dari pandemi. lJika dicabut maka beban UMKM akan bertambah sehingga semakin sulit bersaing dengan non UMKM.
PPh UMKM di IKN
Pemerintah akan memberikan insentif pembebasan PPh final dengan tarif 0% bagi setiap orang atau badan usaha mikro, kecil, dan menengah (UMKM) yang beroperasi di kawasan Ibu Kota Nusantara (IKN) sesuai dengan PP 12/2023 dan PMK 28/2024. Namun, tidak semua UMKM dapat memanfaatkan Insentif PPh tersebut. Sebab hanya badan atau perorangan dengan omzet hingga Rp.50 milyar/tahun serta memenuhi persyaratan dan kewajiban UMKM yang berhak untuk mendapatkan insentif PPh final ini.
Pajak Rokok
Kemenkeu telah tetapkan estimasi penerimaan pajak rokok pada tahun 2025 sebesar Rp.22,98 triliun. Untuk mencapai penerimaan pajak tersebut Direktorat Jenderal Perimbangan Keuangan akan memperketat pengawasan terhadap peredaran rokok ilegal. Dengan memberikan edukasi kepada masyarakat untuk meningkatkan kesadaran tentang pembelian produk rokok ilegal dan memperkuat pengawasan terhadap peredaran rokok tanpa cukai atau cukai palsu.
Pajak Daerah – PBJT
Badan Pendapatan Daerah (Bapenda) DKI Jakarta menyatakan, ada beberapa jenis Pajak Barang dan Jasa Tertentu (PBJT) yang mencakup berbagai jenis pajak daerah. Salah satunya merupakan PBJT untuk Makanan dan Minuman, serta PBJT untuk Jasa Kesenian dan Hiburan yang bersifat incidental. Pajak ini dikenakan pada usaha yang menyediakan makanan, minuman, atau hiburan, termasuk kegiatan dalam kedua kategori tersebut, yang diselenggarakan sementara atau dalam periode tertentu. Berdasarkan Pasal 3 ayat (1) Pergub DKI Jakarta 31/2024 bahwa masa pajak menjadi dasar bagi wajib pajak untuk menghitung, menyetor, dan melaporkan pajak yang terutang:
- Jenis pajak yang dipungut berdasarkan penghitungan sendiri oleh wajib pajak.
- Ditetapkan untuk jangka waktu satu bulan dengan paling lama tiga bulan kalender.
Khusus untuk jenis Pajak PBJT Makanan dan/atau Minuman dan PBJT Jasa Kesenian dan Hiburan sesuai pada Pasal 3 ayat (2) huruf d angka 1 dan 5 Pergub DKI Jakarta 31/2024 yang bersifat insidental, masa pajak ditentukan berdasarkan jangka waktu pelaksanaan kegiatan. Hal ini berarti, pajak tidak dihitung secara bulanan, melainkan berdasarkan waktu pelaksanaan acara yang mungkin hanya berlangsung beberapa hari atau minggu.
Pajak Daerah – BPHTB
Badan Pendapatan Daerah (Bapenda) DKI Jakarta telah menerbitkan Pengumuman Nomor 449/UD.02.01 tentang Nilai Perolehan Objek Pajak Tidak Kena Pajak (NPOPTKP) dan Bea Perolehan Hak Atas Tanah dan Bangunan (BPHTB) atas Perjanjian Pengikatan Jual Beli (PPJB). Hal ini sejalan dengan Perda Provinsi DKI Jakarta 1/2024 tentang Pajak Daerah dan Retribusi Daerah dan mewujudkan tata kelola yang baik dalam pemungutan BPHTB. Terdapat kebijakan terkait NPOPTKP untuk Perolehan Hak Selain Hibah Wasiat atau Waris yaitu :
- NPOPTKP untuk perolehan hak selain hibah wasiat atau waris ditetapkan sebesar Rp.250.000.000,00 untuk perolehan hak pertama.
- Untuk perolehan hak yang kedua dan seterusnya, NPOPTKP sebagaimana dimaksud pada huruf A tidak diberikan.
- Dalam hal terjadi perolehan hak oleh lebih dari satu orang penerima hak secara bersamaan (kolektif), NPOPTKP sebagaimana dimaksud pada huruf A tetap diberikan sepanjang perolehan hak tersebut merupakan perolehan hak pertama bagi paling sedikit satu orang penerima hak.
- Perolehan hak pertama pada huruf A dan huruf C merupakan perolehan hak pertama Wajib Pajak di wilayah Provinsi DKI Jakarta tempat terutangnya BPHTB yang tercatat dalam sistem perpajakan daerah yang dikelola oleh Badan Pendapatan Daerah Provinsi DKI Jakarta.
Adapun NPOPTKP untuk Perolehan Hak karena Hibah Wasiat atau Waris, diantaranya:
a. NPOPTKP untuk perolehan hak karena hibah wasiat atau waris ditetapkan sebesar:
- Rp. 1.000.000.000,00 (satu milyar rupiah) untuk perolehan hak pertama karena hibah wasiat atau waris yang diterima orang pribadi yang masih dalam hubungan keluarga sedarah dalam garis keturunan lurus satu derajat ke atas atau satu derajat ke bawah dengan pemberi hibah wasiat atau waris, termasuk suami/istri; atau
- Rp. 250.000.000,00 (dua ratus lima puluh juta rupiah) untuk perolehan hak pertama karena hibah wasiat atau waris yang diterima oleh selain orang pribadi yang masih dalam hubungan keluarga sedarah dalam garis keturunan lurus satu derajat ke atas atau satu derajat ke bawah dengan pemberi hibah wasiat atau waris, termasuk suami/istri.
b. Untuk perolehan hak yang kedua dan seterusnya, NPOPTKP sebagaimana dimaksud pada huruf a tidak diberikan.
c. Dalam hal terjadi perolehan hak oleh lebih dari satu orang penerima hak secara bersamaan (kolektify, NPOPTKP sebagaimana dimaksud pada huruf a tetap diberikan sepanjang perolehan hak tersebut merupakan perolehan hak pertama bagi paling sedikit satu orang penerima hak.
d. Dalam hal terjadi perolehan hak oleh lebih dari satu orang penerima hak secara bersamaan (kolektif), tetap diberikan NPOPTKP sebesar Rp.1.000.000.000,00 (satu miliar rupiah) sepanjang memenuhi kriteria yaitu :
- Perolehan hak tersebut merupakan perolehan hak pertama bagi paling sedikit satu orang penerima hak; dan
- Penerima hak tersebut merupakan orang pribadi yang masih dalam hubungin keluarga sedarah dalam garis keturunan lurus satu derajat ke atas atau satu derajat ke bawah dengan pemberi hibah wasiat atau waris, termasuk suami/istri.
e. Perolehan hak pertama pada huruf a angka 1 dan 2, huruf ¢ dan huruf d angka 1) merupakan perolehan hak pertama Wajib Pajak di wilayah provinsi DK! Jakarta tempat terutangnya BPHTB yang tercatat dalam sistem perpajakan daerah yang dikelola oleh Badan Pendapatan Daerah Provinsi DKI Jakarta.
Peraturan Baru atas PBB-P2 dan NPWP Bagi Perwakilan Negara Asing dan Badan Internasional :
A. Peraturan Baru mengenai Pajak Bumi dan Bangunan Perdesaan dan Perkotaan (PBB-P2) :
Telah terbit peraturan baru mengenai Pajak Bumi dan Bangunan Perdesaan dan Perkotaan (PBB-P2), berdasarkan PMK Nomor 85 Tahun 2024 (PMK 85/2024) Tentang Penilaian Pajak Bumi dan Bangunan Perdesaan dan Perkotaan, yang ditetapkan pada 25 Oktober 2024 dan berlaku pada 26 November 2024. Berdasarkan PMK 85/2024 dijelaskan bahwa :
- Objek PBB-P2 merupakan Bumi dan/atau Bangunan yang dimiliki, dikuasai, dan/atau dimanfaatkan oleh orang pribadi atau Badan, kecuali kawasan yang digunakan untuk kegiatan usaha perkebunan, perhutanan, dan pertambangan.
- Objek PBB-P2 terdiri atas Objek Pajak Umum yaitu objek pajak standar dan Objek Pajak Khusus yaitu objek pajak non-standar.
- Dasar pengenaan PBB-P2 adalah NJOP.
- NJOP ditetapkan berdasarkan proses Penilaian PBB-P2.
- NJOP hasil proses Penilaian PBB-P2 dibedakan menjadi NJOP Bumi dan/atau NJOP Bangunan.
- NJOP Bangunan terdiri atas NJOP Bangunan objek pajak umum dan objek pajak khusus.
- NJOP Bumi merupakan hasil perkalian antara total luas areal objek pajak dengan NJOP Bumi per meter persegi.
- NJOP Bumi per meter persegi atas objek pajak berupa tanah merupakan hasil konversi NIR per meter persegi yang diperoleh dari proses penilaian tanah ke dalam klasifikasi NJOP Bumi.
- NJOP Bangunan merupakan hasil perkalian antara total luas Bangunan dan NJOP Bangunan per meter persegi.
- NJOP Bangunan per meter persegi merupakan hasil konversi nilai Bangunan per meter persegi yang diperoleh dari proses penilaian Bangunan ke dalam klasifikasi NJOP Bangunan.
- Ketentuan lebih lanjut mengenai klasifikasi NJOP Bumi dan/atau Bangunan diatur dengan peraturan Kepala Daerah.
- NJOP Bumi dan NJOP Bangunan objek pajak umum dihitung melalui Penilaian Massal.
- Dalam hal Penilaian Massal tidak memadai untuk memperoleh NJOP secara akurat, penghitungan NJOP Bumi dan NJOP Bangunan objek pajak umum dilakukan melalui Penilaian Individual.
- Penilaian Massal untuk penentuan NJOP Bumi dan Penilaian Individual untuk menentukan NJOP Bumi untuk objek pajak berupa tanah dilakukan dengan membentuk NIR dalam setiap ZNT.
- NIR diperoleh dari harga rata-rata transaksi jual beli yang terjadi secara wajar dan telah dilakukan penyesuaian.
- Dalam hal tidak terdapat transaksi jual beli, NIR ditentukan melalui perbandingan harga dengan objek lain yang sejenis.
- Penilaian Massal untuk menentukan NJOP Bangunan objek pajak umum dilakukan dengan menyusun DBKB untuk setiap JPB.
- JPB yang diklasifikasikan atas :
- Perumahan;
- Perkantoran;
- Pabrik;
- Toko/apotek/pasar/ruko;
- Rumah sakit/klinik;
- Olahraga/rekreasi;
- Hotel/restoran/wisma;
- Bengkel/gudang/pertanian;
- Gedung pemerintah;
- lain-lain;
- Bangunan tidak kena pajak;
- Bangunan parkir;
- Apartemen/kondominium;
- Pompa bensin (kanopi);
- Tangki minyak; dan
- Gedung sekolah.
Klasifikasi tersebut tercantum dalam Lampiran PMK ini.
- Penilaian Individual untuk menentukan NJOP Bangunan dilakukan dengan metode:
- Perbandingan harga dengan objek lain yang sejenis;
- Nilai perolehan baru; atau
- Nilai jual pengganti.
- Proses Penilaian PBB-P2 dalam Pasal 3 – Pasal 9 dilaksanakan oleh Pejabat Penilai.
- Dasar pengenaan PBB-P2 ditetapkan paling rendah 20% dan paling tinggi 100% dari NJOP setelah dikurangi NJOP tidak kena pajak.
- Besaran persentase atas kelompok objek PBB-P2 dilakukan dengan mempertimbangkan:
- Kenaikan NJOP hasil Penilaian PBB-P2;
- Bentuk pemanfaatan objek pajak; dan/atau
- Klasterisasi NJOP dalam 1 wilayah kabupaten/kota.
B. Peraturan Baru mengenai Pemberian dan Penggunaan NPWP Bagi Perwakilan Negara Asing dan Badan Internasional yang Tidak Termasuk Subjek PPh :
Telah terbit peraturan baru mengenai Pemberian dan Penggunaan NPWP Bagi Perwakilan Negara Asing dan Badan Internasional yang Tidak Termasuk Subjek PPh, berdasarkan Peraturan Dirjen Pajak Nomor PER-8/PJ/2024 (PER-8/PJ/2024) Tentang Tata Cara Pemberian Dan Penggunaan Nomor Pokok Wajib Pajak Untuk Kepentingan Administrasi Perpajakan Bagi Perwakilan Negara Asing Dan Badan Internasional Serta Pejabatnya, Yang Tidak Termasuk Subjek Pajak Penghasilan, yang ditetapkan dan berlaku pada 26 September 2024. Berdasarkan PER-8/PJ/2024 dijelaskan bahwa :
- DJP memberikan NPWP sebagai nomor identitas perpajakan terhadap:
- Perwakilan Negara Asing;
- Pejabat Perwakilan Negara Asing;
- Badan Internasional; dan
- Pejabat Badan Internasional,
yang tidak termasuk subjek Pajak Penghasilan.
- Badan Internasional yang tidak termasuk subjek Pajak Penghasilan merupakan Badan Internasional yang ditetapkan dengan Keputusan Menteri Keuangan.
- NPWP tidak menimbulkan kewajiban PPh sepanjang:
- Pejabat Perwakilan Negara Asing tidak menerima atau memperoleh penghasilan di luar jabatan atau pekerjaannya tersebut serta negara bersangkutan memberikan perlakuan timbal balik;
- Badan Internasional tidak menjalankan usaha atau kegiatan lain untuk memperoleh penghasilan dari Indonesia selain memberikan pinjaman kepada pemerintah yang dananya berasal dari iuran para anggota dan Indonesia menjadi anggota Badan Internasional tersebut; atau
- Pejabat Badan Internasional tidak menjalankan usaha, kegiatan, atau pekerjaan lain untuk memperoleh penghasilan dari Indonesia,
sesuai dengan ketentuan dalam peraturan perundang-undangan di bidang PPh.
- NPWP digunakan dalam administrasi perpajakan meliputi:
- Permohonan pembebasan PPN atau PPN dan PPnBM;
- Penerbitan surat keterangan bebas PPN atau PPN dan PPnBM;
- Pengembalian atas PPN atau PPN dan PPnBM yang telah dipungut;
- Pembayaran kembali PPN atau PPN dan PPnBM yang sebelumnya mendapatkan fasilitas; dan
- Pelaksanaan administrasi perpajakan lainnya, tidak termasuk kewajiban pemotongan, pemungutan, pelaporan dan penyetoran.
sesuai dengan ketentuan dalam peraturan perundang-undangan di bidang perpajakan.
- DJP dapat memberikan NPWP, memberikan EFIN, melakukan perubahan data, dan melakukan penghapusan NPWP bagi Perwakilan Negara Asing dan Badan Internasional serta pejabatnya berdasarkan permohonan atau secara jabatan.
- Dokumen persyaratan yang dilampirkan dalam permohonan pendaftaran mengikuti persyaratan diatur dalam PER DJP yang mengatur mengenai petunjuk teknis pelaksanaan administrasi NPWP, dengan ketentuan sebagai berikut:
- Untuk persyaratan dokumen pendirian bagi Perwakilan Negara Asing berupa surat keterangan yang diterbitkan kementerian yang membidangi urusan luar negeri;
- Untuk persyaratan dokumen izin tinggal bagi Pejabat Perwakilan Negara Asing dan Pejabat Badan Internasional berupa:
a). Izin yang diberikan kepada orang asing untuk tinggal dan berada di wilayah Indonesia dalam jangka waktu tertentu yang diterbitkan oleh instansi yang berwenang; dan
b). Salinan kartu identitas yang diterbitkan oleh:
- Kementerian yang membidangi urusan luar negeri yang menunjukkan bahwa Pejabat Perwakilan Negara Asing mendapatkan fasilitas diplomatik bagi Pejabat Perwakilan Negara Asing; atau
- Kementerian yang menyelenggarakan dukungan teknis dan administrasi serta analisis urusan pemerintahan di bidang kesekretariatan negara bagi Pejabat Badan Internasional.
- Penghapusan NPWP dilakukan dalam hal:
- Perwakilan Negara Asing dan Badan Internasional ditutup, tidak lagi memiliki kantor perwakilan di Indonesia, atau sudah tidak memenuhi kriteria sebagai Perwakilan Negara Asing dan Badan Internasional serta pejabatnya;
- Badan Internasional dibubarkan, perjanjian dengan Pemerintah Indonesia telah berakhir, atau tidak lagi menjalankan aktivitas di Indonesia yang diakibatkan oleh sebab lain; atau
- Pejabat Perwakilan Negara Asing dan Pejabat Badan Internasional telah mengakhiri masa penugasan atau jabatannya.
- Pada saat PER DJP ini mulai berlaku, terhadap Perwakilan Negara Asing dan Badan Internasional serta pejabatnya yang:
- Belum memiliki NPWP, dapat diberikan NPWP secara jabatan berdasarkan data dan/atau informasi yang diperoleh dari kementerian yang membidangi urusan luar negeri dan/atau kementerian yang menyelenggarakan dukungan teknis dan administrasi serta analisis urusan pemerintahan di bidang kesekretariatan negara; atau
- Telah memiliki NPWP namun memiliki klasifikasi lapangan usaha selain Z7100, Z7200 atau 99000, dilakukan perubahan data klasifikasi lapangan usaha menjadi Z7100, Z7200 atau 99000 secara jabatan.