
Dalam sepekan ini terdapat berita dan informasi perpajakan di Indonesia yang menarik dan penting antara lain :
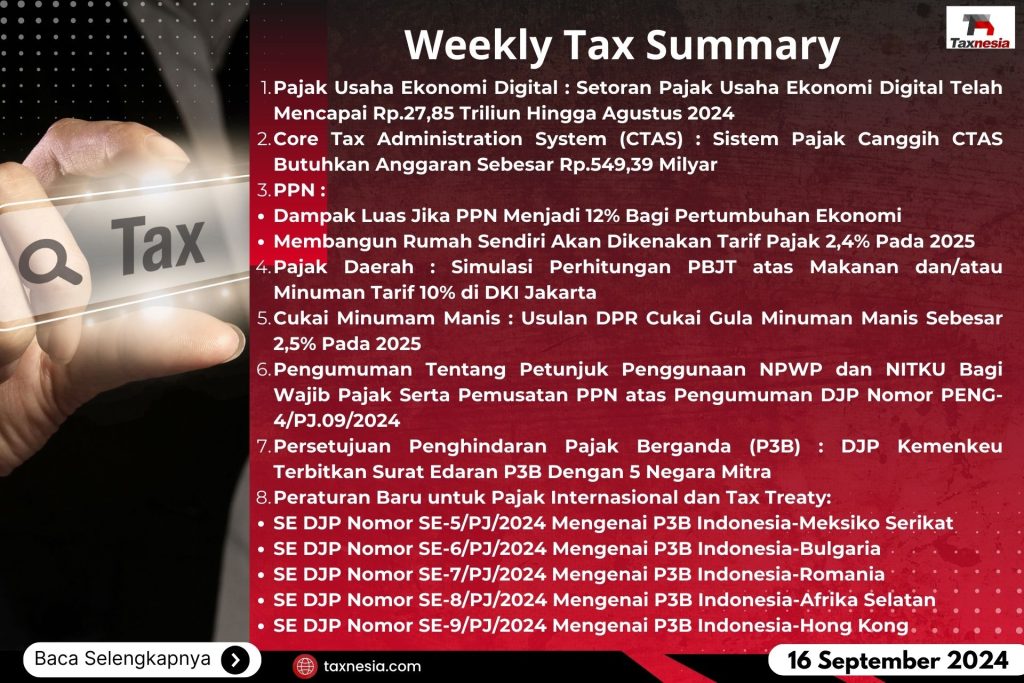
- Pajak Usaha Ekonomi Digital : Setoran Pajak Usaha Ekonomi Digital Telah Mencapai Rp.27,85 Triliun Hingga Agustus 2024
- Core Tax Administration System (CTAS) : Sistem Pajak Canggih CTAS Butuhkan Anggaran Sebesar Rp.549,39 Milyar
- PPN :
- Dampak Luas Jika PPN Menjadi 12% Bagi Pertumbuhan Ekonomi
- Membangun Rumah Sendiri Akan Dikenakan Tarif Pajak 2,4% Pada 2025
- Pajak Daerah : Simulasi Perhitungan PBJT atas Makanan dan/atau Minuman Tarif 10% di DKI Jakarta
- Cukai Minumam Manis : Usulan DPR Cukai Gula Minuman Manis Sebesar 2,5% Pada 2025
- Pengumuman Tentang Petunjuk Penggunaan NPWP dan NITKU Bagi Wajib Pajak Serta Pemusatan PPN atas Pengumuman DJP Nomor PENG-4/PJ.09/2024
- Persetujuan Penghindaran Pajak Berganda (P3B) : DJP Kemenkeu Terbitkan Surat Edaran P3B Dengan 5 Negara Mitra
- Peraturan Baru untuk Pajak Internasional dan Tax Treaty:
- SE DJP Nomor SE-5/PJ/2024 Tentang Pemberitahuan Berlakunya Konvensi Multilateral Untuk Menerapkan Tindakan-Tindakan Terkait Dengan Persetujuan Penghindaran Pajak Berganda Untuk Mencegah Penggerusan Basis Pemajakan Dan Penggeseran Laba Untuk Persetujuan Penghindaran Pajak Berganda Antara Pemerintah Republik Indonesia Dan Pemerintah Negara Meksiko Serikat Dan Protokolnya
- SE DJP Nomor SE-6/PJ/2024 Tentang Pemberitahuan Berlakunya Konvensi Multilateral Untuk Menerapkan Tindakan-Tindakan Terkait Dengan Persetujuan Penghindaran Pajak Berganda Untuk Mencegah Penggerusan Basis Pemajakan Dan Penggeseran Laba Untuk Persetujuan Penghindaran Pajak Berganda Antara Pemerintah Republik Indonesia Dan Pemerintah Republik Bulgaria Beserta Protokolnya
- SE DJP Nomor SE-7/PJ/2024 Tentang Pemberitahuan Berlakunya Konvensi Multilateral Untuk Menerapkan Tindakan-Tindakan Terkait Dengan Persetujuan Penghindaran Pajak Berganda Untuk Mencegah Penggerusan Basis Pemajakan Dan Penggeseran Laba Untuk Persetujuan Penghindaran Pajak Berganda Antara Pemerintah Republik Indonesia Dan Pemerintah Romania
- SE DJP Nomor SE-8/PJ/2024 Tentang Pemberitahuan Berlakunya Konvensi Multilateral Untuk Menerapkan Tindakan-Tindakan Terkait Dengan Persetujuan Penghindaran Pajak Berganda Untuk Mencegah Penggerusan Basis Pemajakan Dan Penggeseran Laba Untuk Persetujuan Penghindaran Pajak Berganda Antara Pemerintah Republik Indonesia Dan Pemerintah Republik Afrika Selatan
- SE DJP Nomor SE-9/PJ/2024 Tentang Pemberitahuan Berlakunya Konvensi Multilateral Untuk Menerapkan Tindakan-Tindakan Terkait Dengan Persetujuan Penghindaran Pajak Berganda Untuk Mencegah Penggerusan Basis Pemajakan Dan Penggeseran Laba Untuk Persetujuan Penghindaran Pajak Berganda Antara Pemerintah Republik Indonesia Dan Pemerintah Hong Kong Wilayah Administratif Khusus Republik Rakyat China
Pajak Usaha Ekonomi Digital
DJP mencatat jumlah setoran dari sektor usaha ekonomi digital ke kas negara telah mencapai Rp.27,85 triliun hingga akhir Agustus 2024. Jumlah tersebut berasal dari pemungutan PPN Perdagangan Melalui Sistem Elektronik (PMSE) sebesar Rp.22,3 triliun, Pajak Kripto sebesar Rp.875,44 milyar dan Pajak Fintech (P2P) Lending sebesar Rp.2,43 triliun, serta dipungut oleh pihak lain atas transaksi pengadaan barang dan/atau jasa melalui Sistem Informasi Pengadaan Pemerintah (Pajak SIPP) sebesar Rp.2,25 triliun. Pemerintahpun telah menunjuk 176 pelaku usaha PMSE menjadi pemungut PPN. DJP juga telah memberikan siaran pers yang menjelaskan pandangan DJP atas kriteria tersebut.
Core Tax Administration System (CTAS)
Wakil Menkeu II mengungkap untuk menerapkan Core Tax Administration System (CTAS) membutuhkan anggaran sebesar Rp.549,39 milyar yang akan dimulai pada Desember 2024. Alokasi anggaran tersebut diperlukan seiring dengan meningkatnya target penerimaan pajak tahun anggaran 2025 yakni sebesar Rp.2.189,3 triliun. Target tersebut meningkat cukup besar yakni 17,26% dari realisasi pada 2023 yang sebesar Rp.1.867 triliun. Terdapat enam strategi dan rencana aksi untuk mengejar target pajak 2024 :
- Penguatan implementasi CTAS.
- Kolaborasi di bidang penerimaan negara yang efektif.
- Penguatan organisasi dan SDM dengan fungsionalisasi pegawai dan peningkatan kompetensi SDM, hingga penataan wajib pajak di KPP di lingkungan Kanwil DJP Wajib Pajak Besar dan Jakarta Khusus, serta program secondment.
- Perbaikan proses bisnis yang dilakukan dengan prioritas pengawasan atas wajib pajak strategis dan penguatan aktivitas pengawasan pajak dan law enforcement.
- Penguatan IT dan data. Keenam, penguatan regulasi di bidang ekonomi, penerimaan dan kemudahan investasi.
PPN
Institute for Development of Economics and Finance (Indef) mengungkapkan kebijakan kenaikan PPN 12% yang akan dilakukan pada tahun 2025 memiliki dampak yang sangat luas dan mengerikan mulai dari pertumbuhan ekonomi hingga ekspor-impor. Kebijakan ini merupakan upaya pemerintah dalam menaikkan penerimaan pajak, namun hal ini menjadi kontraproduktif dengan upaya pemerintah untuk memperbaiki kondisi ekonomi. Pada 2021, dibuat proyeksi apabila PPN dinaikkan menjadi 12,5%, hasil riset menunjukkan kenaikan PPN akan menyebabkan pendapatan riil masyarakat turun, Indeks Harga Konsumen terkontraksi, dan pertumbuhan ekonomi juga akan turun.
Berdasarkan Pasal 7 ayat (1) UU HPP disebutkan bahwa tarif PPN sebesar 11% mulai berlaku pada 1 April 2022, menjadi 12% akan mulai berlaku paling lambat pada 1 Januari 2025. Seiring dengan hal itu PPN atas kegiatan membangun sendiri juga berpotensi naik. Adapun ketentuan besaran presentase PPN dalam membangun rumah sendiri sesuai PMK Nomor 61/PMK.30/2022 tentang PPN atas Kegiatan Membangun Sendiri. Dalam Pasal 3 PMK 61/2022, besaran tertentu merupakan hasil perkalian 20% dengan tarif PPN dalam Pasal 7 ayat (1) UU HPP. Dengan demikian, saat tarif PPN sebesar 11%, besaran tarif yang berlaku adalah 2,2% sedangkan ketika naik menjadi 12% maka tarif yang berlaku tentu bertambah menjadi 2,4%.
Pajak Daerah – PBJT atas Makanan dan/atau Minuman
Kepala Pusat Data dan Informasi Pendapatan Bapenda Jakarta mengungkapkan bahwa besaran pokok Pajak Barang dan Jasa Tertentu (PBJT) atas makanan dan/atau minuman dengan tarif 10%. Perhitungannya yaitu tarif PBJT makanan dan/atau minuman dikalikan dengan dasar pengenaan PBJT atas makanan dan/atau minuman (jumlah yang diterima oleh penyedia makanan dan/atau minuman). Berikut Simulasi Perhitungan PBJT atas Makanan dan/atau Minuman :
Jaenab yang hendak makan di restoran, memesan sejumlah menu senilai Rp.100 ribu, dengan diskon sebesar 20% dan service charge yang dikenakan restoran sebesar 5%. Ada dua cara penghitungan pajak :
- Dasar Pengenaan PBJT Makanan dan/atau minuman setelah diskon
= Rp.100.000 – diskon 20% = Rp.80.000
= Rp.80.000 X service charge 5% = Rp.4.000
= (Rp.80.000 + Rp.4.000) X PBJT Restoran 10% = Rp.8.400
Jadi, total tagihan yang dibayarkan Jaenab sebesar Rp.80.000+Rp.4.000+Rp.8.400 = Rp.92.400
- Dasar Pengenaan PBJT Makanan dan/atau minuman setelah diskon
= Rp.100.000 – diskon 20% = Rp.80.000
= Rp.100.000 X service charge 5% = Rp.5.000
= (Rp.80.000 + Rp.5.000) X PBJT Restoran 10% = Rp.8.500
Jadi, total tagihan yang dibayarkan Jaenab sebesar Rp.80.000+Rp.5.000+Rp.8.500) = Rp.93.500
Cukai Minuman Manis
Badan Akuntabilitas Keuangan Negara (BAKN) Dewan Perwakilan Rakyat (DPR) mengusulkan tarif cukai minuman berpemanis gula (BPA) sebesar 2,5% mulai 2025 dan kenaikan bertahap hingga maksimal 20%. Penerapan cukai ini bertujuan untuk menekankan, mengendalikan dan mengurangi dampak negatif dari konsumsi gula, minuman bergula tinggi dan pemanis buatan yang berlebihan, serta mendorong industri untuk memformulasi ulang produk dengan kadar gula yang lebih rendah. Hal ini diharapkan dapat dapat mengurangi dampak negatif terhadap kesehatan, termasuk penurunan penyakit tidak menular (PTM), serta dapat meningkatkan penerimaan negara dari cukai dan mengurangi ketergantungan pada cukai hasil tembakau.
Pengumuman DJP tentang NIK dan NPWP Format Baru dan PKP serta Pemusatan PPN
DJP menerbitkan pengumuman yang sehubungan dengan PMK 112/PMK.03/2022 tentang NPWP bagi Wajib Pajak Orang Pribadi, Badan, dan Instansi Pemerintah telah diubah dengan PMK 136/2023 dan PER-6/PJ/2024 tentang Penggunaan NIK sebagai NPWP, NPWP Format 16 Digit, dan Nomor Identitas Tempat Kegiatan Usaha (NITKU) dalam Layanan Administrasi Perpajakan, serta Nomor PENG-4/PJ.09/2024 tanggal 6 Februari 2024 tentang Imbauan kepada PKP untuk Menyampaikan Pemberitahuan Pemusatan Tempat PPN Terutang pada Tempat Tinggal atau Tempat Kedudukan, disampaikan bahwa :
A. NIK dan NPWP
- Sejak tanggal 1 Juli 2024, Wajib Pajak baik di tempat tinggal, tempat kedudukan, maupun tempat kegiatan usaha menggunakan NIK sebagai NPWP, NPWP format 16 digit, dan NITKU dalam layanan administrasi yang diselenggarakan oleh DJP dan Pihak Lain yang menyelenggarakan layanan administrasi yang mencantumkan NPWP harus menggunakan NIK sebagai NPWP dan NPWP dengan format 16 digit dalam layanan.
- Sesuai dengan PER-6/PJ/2024 ditetapkan kebijakan sebagai berikut :
- Penggunaan NPWP 16 Digit, NITKU, dan NPWP 15 Digit dalam layanan administrasi yang diselenggarakan oleh Pihak Lain, yang mensyaratkan pencantuman NPWP s.d. 31 Desember 2024 dalam hal sistem administrasi Pihak Lain belum siap untuk menggunakan NPWP 16 Digit dan NITKU.
- Penggunaan NPWP 15 Digit untuk Wajib Pajak cabang tetap dapat digunakan dalam pelaksanaan hak dan pemenuhan kewajiban perpajakan PPN, PPh, dan PBB pada tempat kegiatan usaha Wajib Pajak.
B. PKP dan Pemusatan PPN
- Sehubungan berlakunya PER-6/PJ/2024, beberapa penyesuaian terkait dalam PENG-4/PJ.09/2024 sebagai berikut :
- PKP yang tidak menyampaikan pemberitahuan pemusatan tempat PPN terutang s.d 30 April 2024 tidak dilakukan pemusatan tempat PPN terutang secara jabatan pada tempat tinggal dan/atau tempat kedudukan per tanggal 1 Juli 2024.
- Pemberlakuan pemusatan tempat PPN terutang secara jabatan pada tempat tinggal atau tempat kedudukan akan dilakukan bersamaan dengan implementasi Sistem Inti Administrasi Perpajakan (Core Tax Administration System atau disebut Coretax), yang akan ditentukan lebih lanjut oleh DJP.
- PKP yang sampai dengan pengumuman ini diterbitkan belum menyampaikan pemberitahuan pemusatan tempat PPN terutang, menggunakan NPWP Pusat bagi Wajib Pajak Pusat yang berstatus PKP dan NPWP Cabang bagi Wajib Pajak Cabang yang berstatus PKP sesuai ketentuan PER6/PJ/2024 dalam melaksanakan hak dan kewajiban PPN.
- Dalam rangka memberikan kemudahan bagi PKP, PKP yang belum melakukan pemusatan tempat PPN terutang tetap diimbau untuk menyampaikan pemberitahuan pemusatan tempat PPN terutang pada tempat tinggal atau tempat kedudukan sesuai dengan tata cara yang diatur dalam PER DJP Nomor PER-11/PJ/2020 tentang Penetapan Satu Tempat atau Lebih Sebagai Tempat Pemusatan PPN Terutang.
Persetujuan Penghindaran Pajak Berganda (P3B)
DJP Kemenkeu telah mengeluarkan Surat Edaran yang mengatur mengenai Persetujuan Penghindaran Pajak (P3B) antara pemerintah Indonesia dengan lima negara mitra, yakni Mexico, Bulgaria, Rumania, Afrika Selatan, Hongkong, yakni:
- SE-5/PJ/2024 mengenai berlakunya Konvensi Multilateral (MLI) untuk P3B antara Indonesia dan Meksiko dengan perubahan-perubahan yang terjadi dalam P3B Indonesia-Meksiko sebagai akibat dari penerapan MLI.
- SE-6/PJ/2024 mengenai berlakunya MLI antara Indonesia dan Bulgaria dengan tujuan agar pelaksanaan ketentuan-ketentuan dalam konvensi yang berlaku untuk P3B Indonesia-Bulgaria dapat berjalan sebagaimana mestinya. Adapun ketentuan tersebut berlaku efektif untuk P3B Indonesia-Bulgaria diantaranya sehubungan dengan pajak-pajak yang dipotong atau dipungut di negara sumber atas pembayaran kepada atau dikreditkan oleh subjek pajak luar negeri.
- SE-7/2024 mengenai konvensi P3B antara Indonesia dan Rumania. Adapun SE ini meliputi keberlakuan P3B Indonesia-Rumania, proses penandatanganan dan pemberlakuan konvensi oleh pemerintah Indonesia dan Rumania, saat berlakunya efektifnya konvensi, serta pokok-pokok pengaturan dalam konvensi yang berlaku untuk P3B Indonesia-Rumania.
- SE-8/PJ/2024, mengenai berlakunya MLI untuk P3B antara Indonesia-Afrika Selatan. Dengan adanya beberapa ketetuan yaitu mengalami perubahan-perubahan dalam aturan tersebut diantara pencegahan pemanfaatan P3B hingga pengenaan persyaratan kepemilikan minimal untuk mendapatkan tarif pajak yang lebih rendah atas dividen.
- SE-9/PJ/2024 untuk memberikan panduan bagi wajib pajak dan petugas pajak mengenai implementasi MLI dalam konteks P3B Indonesia-Hongkong.
Salah satu isi dari Surat Edaran DJP adalah penegasan bahwa P3B untuk treaty shopping dan permasalahan penghindaran pajak sesuai P3B yang dijelaskan.
Peraturan Baru mengenai Persetujuan Penghindaran Pajak Berganda (P3B) Pemerintah Republik Indonesia dengan Pemerintah Negara Meksiko :
Telah terbit peraturan baru mengenai Persetujuan Penghindaran Pajak Berganda (P3B) Pemerintah Indonesia dengan Pemerintah Negara Meksiko, berdasarkan SE DJP Nomor SE-5/PJ/2024 Tentang Pemberitahuan Berlakunya Konvensi Multilateral Untuk Menerapkan Tindakan-Tindakan Terkait Dengan Persetujuan Penghindaran Pajak Berganda Untuk Mencegah Penggerusan Basis Pemajakan Dan Penggeseran Laba Untuk Persetujuan Penghindaran Pajak Berganda Antara Pemerintah Republik Indonesia Dan Pemerintah Negara Meksiko Serikat Dan Protokolnya, yang ditetapkan pada 23 Juli 2024. Berdasarkan SE-5/PJ/2024 dijelaskan bahwa :
- Prosedur pengesahan dan penyampaian instrumen pengesahan Multilateral Convention to Implement Tax Treaty Related Measures to Prevent Base Erosion and Profit Shifting (Konvensi Multilateral untuk Menerapkan Tindakan-Tindakan terkait dengan Persetujuan Penghindaran Pajak Berganda untuk Mencegah Penggerusan Basis Pemajakan dan Penggeseran Laba), yang selanjutnya disebut Konvensi, oleh Pemerintah Republik Indonesia dan Pemerintah Negara Meksiko Serikat.
- P3B Indonesia-Meksiko telah berlaku efektif sejak 1 Januari 2005.
- Pemerintah Republik Indonesia dan Pemerintah Negara Meksiko Serikat menandatangani Konvensi di Paris, Prancis pada tanggal 7 Juni 2017;
- Protokol Perubahan Persetujuan antara Pemerintah Republik Indonesia dan Pemerintah Meksiko Serikat untuk Penghindaran Pajak Berganda dan Pencegahan Pengelakan Pajak yang Berkenaan dengan Pajak atas Penghasilan yang Ditandatangani di Kota Los Cabos pada 6 September 2002 telah berlaku efektif sejak 1 Januari 2020.
- Berdasarkan Pasal 34 Konvensi, Konvensi berlaku bagi Indonesia pada 1 Agustus 2020 dan bagi Negara Meksiko Serikat pada 1 Juli 2023.
- Berdasarkan Pasal 35 Konvensi, ketentuan-ketentuan dalam Konvensi yang diadopsi oleh Pemerintah Republik Indonesia dan Pemerintah Negara Meksiko Serikat berlaku efektif untuk P3B Indonesia-Meksiko:
- Sehubungan dengan pajak-pajak yang dipotong atau dipungut di negara sumber atas pembayaran kepada atau dikreditkan oleh subjek pajak luar negeri, apabila kejadian yang menimbulkan pajak terjadi pada atau setelah 1 Januari 2024; dan
- Sehubungan dengan pajak-pajak lainnya yang dikenakan pada tahun pajak yang dimulai pada atau setelah 1 Januari 2025.
- Pasal 6 ayat (1) Konvensi mengganti mukadimah P3B Indonesia-Meksiko untuk menegaskan bahwa tujuan pembentukan P3B adalah untuk mengeliminasi pemajakan berganda tanpa menciptakan ruang untuk tidak dikenai pajak sama sekali atau pengurangan pajak melalui pengelakan atau penghindaran pajak (termasuk melalui pengaturan treaty shopping dalam rangka memperoleh keringanan yang disediakan dalam P3B Indonesia- Meksiko untuk manfaat penduduk negara/yurisdiksi pihak ketiga secara tidak langsung).
Peraturan Baru mengenai Persetujuan Penghindaran Pajak Berganda (P3B) Pemerintah Republik Indonesia dengan Pemerintah Republik Bulgaria :
Telah terbit peraturan baru mengenai Persetujuan Penghindaran Pajak Berganda (P3B) Pemerintah Indonesia dengan Pemerintah Bulgaria, berdasarkan SE DJP Nomor SE-6/PJ/2024 Tentang Pemberitahuan Berlakunya Konvensi Multilateral Untuk Menerapkan Tindakan-Tindakan Terkait Dengan Persetujuan Penghindaran Pajak Berganda Untuk Mencegah Penggerusan Basis Pemajakan Dan Penggeseran Laba Untuk Persetujuan Penghindaran Pajak Berganda Antara Pemerintah Republik Indonesia Dan Pemerintah Republik Bulgaria Beserta Protokolnya, yang ditetapkan pada 23 Juli 2024. Berdasarkan SE-6/PJ/2024 dijelaskan bahwa :
- Prosedur pengesahan dan penyampaian instrumen pengesahan Multilateral Convention to Implement Tax Treaty Related Measures to Prevent Base Erosion and Profit Shifting (Konvensi Multilateral untuk Menerapkan Tindakan-Tindakan terkait dengan Persetujuan Penghindaran Pajak Berganda untuk Mencegah Penggerusan Basis Pemajakan dan Penggeseran Laba), yang selanjutnya disebut Konvensi, oleh Pemerintah Republik Indonesia dan Pemerintah Republik Bulgaria.
- P3B Indonesia-Bulgaria telah berlaku efektif sejak 1 Januari 1993.
- Pemerintah Republik Indonesia dan Pemerintah Republik Bulgaria menandatangani Konvensi di Paris, Prancis pada tanggal 7 Juni 2017.
- Berdasarkan Pasal 34 Konvensi, Konvensi berlaku bagi Indonesia pada tanggal 1 Agustus 2020 dan bagi Bulgaria pada tanggal 1 Januari 2023.
- Berdasarkan Pasal 35 Konvensi, ketentuan-ketentuan dalam Konvensi yang diadopsi oleh Pemerintah Republik Indonesia dan Pemerintah Republik Bulgaria berlaku efektif untuk P3B Indonesia-Bulgaria:
- Sehubungan dengan pajak-pajak yang dipotong atau dipungut di negara sumber atas pembayaran kepada atau dikreditkan oleh subjek pajak luar negeri, apabila kejadian yang menimbulkan pajak terjadi pada atau setelah 1 Januari 2024; dan
- Sehubungan dengan pajak-pajak lainnya yang dikenakan pada tahun pajak yang dimulai pada atau setelah 1 Januari 2025.
- Pasal 15 ayat (1) Konvensi berlaku untuk P3B Indonesia-Bulgaria sehingga pengertian orang pribadi atau badan yang erat terkait dengan suatu perusahaan adalah orang pribadi atau badan yang:
- berdasarkan seluruh fakta dan keadaan terkait, salah satunya memiliki pengendalian atas yang lainnya atau keduanya di bawah pengendalian orang pribadi atau badan yang sama; atau
- Salah satunya memiliki baik secara langsung maupun tidak langsung lebih dari 50% hak atas yang lainnya (atau, dalam hal perseroan, lebih dari 50% hak suara dan nilai saham perseroan atau hak atas ekuitas perseroan) atau jika orang pribadi atau badan lainnya memiliki baik secara langsung maupun tidak langsung lebih dari 50% hak (atau, dalam hal perseroan, lebih dari 50% hak suara dan nilai saham perseroan atau hak atas ekuitas perseroan) atas orang pribadi atau badan tersebut;
- Pasal 16 ayat (1) kalimat kedua Konvensi mengganti Pasal 24 ayat (1) kalimat kedua P3B Indonesia-Bulgaria sehingga permohonan untuk persetujuan bersama harus diajukan dalam jangka waktu 3 (tiga) tahun sejak notifikasi pertama mengenai tindakan yang mengakibatkan pengenaan pajak yang tidak sesuai dengan ketentuan dalam P3B Indonesia-Bulgaria.
Peraturan Baru mengenai Persetujuan Penghindaran Pajak Berganda (P3B) Pemerintah Republik Indonesia dengan Pemerintah Romania :
Telah terbit peraturan baru mengenai Persetujuan Penghindaran Pajak Berganda (P3B) Pemerintah Indonesia dengan Pemerintah Romania, berdasarkan SE DJP Nomor SE-7/PJ/2024 Tentang Pemberitahuan Berlakunya Konvensi Multilateral Untuk Menerapkan Tindakan-Tindakan Terkait Dengan Persetujuan Penghindaran Pajak Berganda Untuk Mencegah Penggerusan Basis Pemajakan Dan Penggeseran Laba Untuk Persetujuan Penghindaran Pajak Berganda Antara Pemerintah Republik Indonesia Dan Pemerintah Romania, yang ditetapkan pada 23 Juli 2024. Berdasarkan SE-7/PJ/2024 dijelaskan bahwa :
- Prosedur pengesahan dan penyampaian instrumen pengesahan Multilateral Convention to Implement Tax Treaty Related Measures to Prevent Base Erosion and Profit Shifting (Konvensi Multilateral untuk Menerapkan Tindakan-Tindakan terkait dengan Persetujuan Penghindaran Pajak Berganda untuk Mencegah Penggerusan Basis Pemajakan dan Penggeseran Laba), yang selanjutnya disebut Konvensi, oleh Pemerintah Republik Indonesia dan Pemerintah Romania.
- P3B Indonesia-Romania telah berlaku efektif sejak 1 Januari 2000.
- Pemerintah Republik Indonesia dan Pemerintah Romania menandatangani Konvensi di Paris, Prancis pada tanggal 7 Juni 2017.
- Berdasarkan Pasal 34 Konvensi, Konvensi berlaku bagi Indonesia pada 1 Agustus 2020 dan bagi Romania pada 1 Juni 2022.
- Berdasarkan Pasal 35 Konvensi, ketentuan-ketentuan dalam Konvensi yang diadopsi oleh Pemerintah Republik Indonesia dan Pemerintah Romania berlaku efektif untuk P3B Indonesia-Romania:
- Sehubungan dengan pajak-pajak yang dipotong atau dipungut di negara sumber atas pembayaran kepada atau dikreditkan oleh subjek pajak luar negeri, apabila kejadian yang menimbulkan pajak terjadi pada atau setelah 1 Januari 2024; dan
- Sehubungan dengan pajak-pajak lainnya yang dikenakan pada tahun pajak yang dimulai pada atau setelah 1 Januari 2024.
- Pasal 4 ayat (1) dan ayat (3) huruf e Konvensi mengganti Pasal 4 ayat 3 P3B Indonesia-Romania sehingga masalah kependudukan ganda subjek pajak badan diselesaikan dengan persetujuan bersama dengan mempertimbangkan tempat kedudukan manajemen efektif, tempat pendirian, dan faktor-faktor relevan lainnya dan dalam ketiadaan persetujuan bersama dimaksud, subjek pajak badan tidak berhak memperoleh manfaat P3B Indonesia-Romania;
- Pasal 8 ayat (1) Konvensi berlaku untuk Pasal 10 ayat (2) huruf a P3B Indonesia-Romania sehingga tarif Pasal 10 ayat (2) huruf a untuk dividen hanya diberikan jika ketentuan batasan kepemilikan 25% terpenuhi sepanjang jangka waktu 365 hari sampai dengan hari pembayaran dividen;
- Pasal 16 ayat (1) kalimat kedua Konvensi mengganti Pasal 26 ayat (1) kalimat kedua P3B Indonesia-Romania sehingga permohonan untuk persetujuan bersama harus diajukan dalam jangka waktu 3 (tiga) tahun sejak notifikasi pertama mengenai tindakan yang mengakibatkan pengenaan pajak yang tidak sesuai dengan ketentuan dalam P3B Indonesia-Romania.
Peraturan Baru mengenai Persetujuan Penghindaran Pajak Berganda (P3B) Pemerintah Republik Indonesia dengan Pemerintah Republik Afrika Selatan :
Telah terbit peraturan baru mengenai Persetujuan Penghindaran Pajak Berganda (P3B) Pemerintah Indonesia dengan Pemerintah Republik Afrika Selatan, berdasarkan SE DJP Nomor SE-8/PJ/2024 Tentang Pemberitahuan Berlakunya Konvensi Multilateral Untuk Menerapkan Tindakan-Tindakan Terkait Dengan Persetujuan Penghindaran Pajak Berganda Untuk Mencegah Penggerusan Basis Pemajakan Dan Penggeseran Laba Untuk Persetujuan Penghindaran Pajak Berganda Antara Pemerintah Republik Indonesia Dan Pemerintah Republik Afrika Selatan, yang ditetapkan pada 23 Juli 2024. Berdasarkan SE-8/PJ/2024 dijelaskan bahwa :
- Prosedur pengesahan dan penyampaian instrumen pengesahan Multilateral Convention to Implement Tax Treaty Related Measures to Prevent Base Erosion and Profit Shifting (Konvensi Multilateral untuk Menerapkan Tindakan-Tindakan terkait dengan Persetujuan Penghindaran Pajak Berganda untuk Mencegah Penggerusan Basis Pemajakan dan Penggeseran Laba), yang selanjutnya disebut Konvensi, oleh Pemerintah Republik Indonesia dan Pemerintah Republik Afrika Selatan.
- P3B Indonesia-Afrika Selatan telah berlaku efektif sejak 1 Januari 1999.
- Pemerintah Republik Indonesia dan Pemerintah Republik Afrika Selatan menandatangani Konvensi di Paris, Prancis pada tanggal 7 Juni 2017.
- Berdasarkan Pasal 34 Konvensi, Konvensi berlaku bagi Indonesia pada 1 Agustus 2020 dan bagi Afrika Selatan pada 1 Januari 2023.
- Berdasarkan Pasal 35 Konvensi, ketentuan-ketentuan dalam Konvensi yang diadopsi oleh Pemerintah Republik Indonesia dan Pemerintah Republik Afrika Selatan berlaku efektif untuk P3B Indonesia-Afrika Selatan:
- Sehubungan dengan pajak-pajak yang dipotong atau dipungut di negara sumber atas pembayaran kepada atau dikreditkan oleh subjek pajak luar negeri, apabila kejadian yang menimbulkan pajak terjadi pada atau setelah 1 Januari 2024; dan
- Sehubungan dengan pajak-pajak lainnya yang dikenakan pada tahun pajak yang dimulai pada atau setelah 1 Januari 2025 di Indonesia dan 27 Juni 2024 di Afrika Selatan.
- Pasal 8 ayat (1) Konvensi berlaku untuk Pasal 10 ayat (2) huruf a P3B Indonesia-Afrika Selatan sehingga tarif 10% untuk dividen hanya diberikan jika ketentuan batasan kepemilikan 25% terpenuhi sepanjang jangka waktu 365 hari sampai dengan hari pembayaran dividen.
- Pasal 9 ayat (4) Konvensi berlaku untuk P3B Indonesia-Afrika Selatan sehingga keuntungan yang diperoleh penduduk suatu Negara Pihak pada P3B Indonesia-Afrika Selatan dari pengalihan saham atau hak-hak yang sebanding, seperti hak dalam persekutuan atau penitipan dengan pengelolaan (trust), dapat dipajaki di Negara Pihak lainnya hanya jika kapanpun dalam jangka waktu 365 hari sebelum pengalihan saham,atau hak-hak yang sebanding tersebut memperoleh lebih dari 50% nilainya secara langsung atau tidak langsung dari harta tak bergerak yang berada di Negara Pihak lainnya tersebut.
- Pasal 15 ayat (1) Konvensi berlaku untuk P3B Indonesia-Afrika Selatan sehingga pengertian orang pribadi atau badan yang erat terkait dengan suatu perusahaan adalah orang pribadi atau badan yang:
- berdasarkan seluruh fakta dan keadaan terkait, salah satunya memiliki pengendalian atas yang lainnya atau keduanya di bawah pengendalian orang pribadi atau badan yang sama; atau
- Salah satunya memiliki baik secara langsung maupun tidak langsung lebih dari 50% hak atas yang lainnya (atau, dalam hal perseroan, lebih dari 50% hak suara dan nilai saham perseroan atau hak atas ekuitas perseroan) atau jika orang pribadi atau badan lainnya memiliki baik secara langsung maupun tidak langsung lebih dari 50% hak (atau, dalam hal perseroan, lebih dari 50% hak suara dan nilai saham perseroan atau hak atas ekuitas perseroan) atas orang pribadi atau badan tersebut.
Peraturan Baru mengenai Persetujuan Penghindaran Pajak Berganda (P3B) Pemerintah Republik Indonesia dengan Pemerintah Hongkong Wilayah Administratif Khusus Republik Rakyat China :
Telah terbit peraturan baru mengenai Persetujuan Penghindaran Pajak Berganda (P3B) Pemerintah Indonesia dengan Pemerintah Hongkong Wilayah Administratif Khusus Republik Rakyat China, berdasarkan SE DJP Nomor SE-9/PJ/2024 Tentang Pemberitahuan Berlakunya Konvensi Multilateral Untuk Menerapkan Tindakan-Tindakan Terkait Dengan Persetujuan Penghindaran Pajak Berganda Untuk Mencegah Penggerusan Basis Pemajakan Dan Penggeseran Laba Untuk Persetujuan Penghindaran Pajak Berganda Antara Pemerintah Republik Indonesia Dan Pemerintah Hong Kong Wilayah Administratif Khusus Republik Rakyat China, yang ditetapkan pada 23 Juli 2024. Berdasarkan SE-9/PJ/2024 dijelaskan bahwa:
- Prosedur pengesahan dan penyampaian instrumen pengesahan Multilateral Convention to Implement Tax Treaty Related Measures to Prevent Base Erosion and Profit Shifting (Konvensi Multilateral untuk Menerapkan Tindakan-Tindakan terkait dengan Persetujuan Penghindaran Pajak Berganda untuk Mencegah Penggerusan Basis Pemajakan dan Penggeseran Laba), yang selanjutnya disebut Konvensi, oleh Pemerintah Republik Indonesia dan Pemerintah Hong Kong Wilayah Administratif Khusus Republik Rakyat China.
- P3B Indonesia-Hong Kong telah berlaku efektif sejak 1 Januari 2013.
- Pemerintah Republik Indonesia dan Pemerintah Hong Kong Wilayah Administratif Khusus Republik Rakyat China menandatangani Konvensi di Paris, Prancis pada 7 Juni 2017.
- Berdasarkan Pasal 34 Konvensi, Konvensi berlaku bagi Indonesia pada 1 Agustus 2020 dan bagi Pemerintah Hong Kong Wilayah Administratif Khusus Republik Rakyat China pada 1 September 2022.
- Berdasarkan Pasal 35 Konvensi, ketentuan-ketentuan dalam Konvensi yang diadopsi oleh Pemerintah Republik Indonesia dan Pemerintah Hong Kong Wilayah Administratif Khusus Republik Rakyat China berlaku efektif untuk P3B Indonesia- Hong Kong:
- Sehubungan dengan pajak-pajak yang dipotong atau dipungut di negara sumber atas pembayaran kepada atau dikreditkan oleh subjek pajak luar negeri, apabila kejadian yang menimbulkan pajak terjadi pada atau setelah 1 Januari 2024 di Indonesia dan 23 Maret 2023 di Hong Kong; dan
- Sehubungan dengan pajak-pajak lainnya yang dikenakan pada tahun pajak yang dimulai pada atau setelah 1 Januari 2024 di Indonesia dan 23 September 2023 di Hong Kong.
- Pasal 6 ayat 1 Konvensi mengganti mukadimah P3B Indonesia-Hong Kong untuk menegaskan bahwa tujuan pembentukan P3B adalah untuk mengeliminasi pemajakan berganda tanpa menciptakan ruang untuk tidak dikenai pajak sama sekali atau pengurangan pajak melalui pengelakan atau penghindaran pajak (termasuk melalui pengaturan treaty shopping dalam rangka memperoleh keringanan yang disediakan dalam P3B Indonesia- Hong Kong untuk manfaat penduduk negara/yurisdiksi pihak ketiga secara tidak langsung).
