
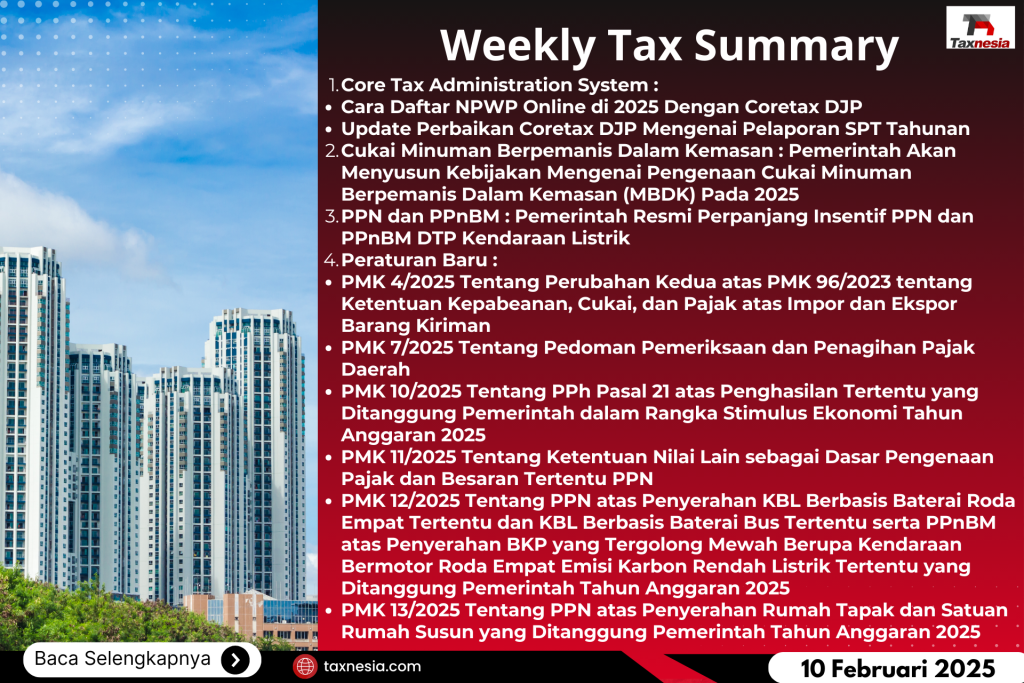
Dalam sepekan ini terdapat berita dan informasi perpajakan di Indonesia yang menarik dan penting antara lain :
- Core Tax Administration System :
- Cara Daftar NPWP Online di 2025 Dengan Coretax DJP
- Update Perbaikan Coretax DJP Mengenai Pelaporan SPT Tahunan
- Cukai Minuman Berpemanis Dalam Kemasan : Pemerintah Akan Menyusun Kebijakan Mengenai Pengenaan Cukai Minuman Berpemanis Dalam Kemasan (MBDK) Pada 2025
- PPN dan PPnBM : Pemerintah Resmi Perpanjang Insentif PPN dan PPnBM DTP Kendaraan Listrik
- Peraturan Baru :
- PMK 4/2025 Tentang Perubahan Kedua atas PMK 96/2023 tentang Ketentuan Kepabeanan, Cukai, dan Pajak atas Impor dan Ekspor Barang Kiriman
- PMK 7/2025 Tentang Pedoman Pemeriksaan dan Penagihan Pajak Daerah
- PMK 10/2025 Tentang PPh Pasal 21 atas Penghasilan Tertentu yang Ditanggung Pemerintah dalam Rangka Stimulus Ekonomi Tahun Anggaran 2025
- PMK 11/2025 Tentang Ketentuan Nilai Lain sebagai Dasar Pengenaan Pajak dan Besaran Tertentu PPN
- PMK 12/2025 Tentang PPN atas Penyerahan KBL Berbasis Baterai Roda Empat Tertentu dan KBL Berbasis Baterai Bus Tertentu serta PPnBM atas Penyerahan BKP yang Tergolong Mewah Berupa Kendaraan Bermotor Roda Empat Emisi Karbon Rendah Listrik Tertentu yang Ditanggung Pemerintah Tahun Anggaran 2025
- PMK 13/2025 Tentang PPN atas Penyerahan Rumah Tapak dan Satuan Rumah Susun yang Ditanggung Pemerintah Tahun Anggaran 2025
Core Tax Administration System
DJP telah memastikan bahwa daftar atau pembuatan NPWP 2025 dapat dilakukan secara online melalui situs Coretax untuk memudahkan layanan. Berkas yang dibutuhkan adalah Kartu Tanda Penduduk (KTP) dan Kartu Keluarga (KK) untuk Warga Negara Indonesia (WNI), sedangkan untuk Warga Negara Asing (WNA) adalah paspor dan KITAS/KITAP. Untuk pengusaha dan badan usaha lain, berkas yang diperlukan yaitu melampirkan surat izin usaha, surat keterangan tempat usaha, dan surat pernyataan lokasi dan jenis kegiatan usaha bermeterai. Berikut ini cara membuat NPWP online di Coretax berdasarkan peraturan di Modul Coretax Administration System :
- Masuk ke situs resmi Coretax di https://coretaxdjp.pajak.go.id/.
- Pilih menu “New Registration” yang ada di halaman login Portal Wajib Pajak.
- Pilih jenis wajib pajak sesuai kebutuhan Anda. Untuk pribadi, silakan klik “Perorangan/Individiual“.
- Setelahnya akan muncul jedela pertanyaan “Apa Wajib Pajak Memiliki NIK?”, pilih “Ya” jika sudah memiliki NIK.
- Di tampilan berikutnya, pilih jenis registrasi yang Anda butuhkan. Pilih “Aktivasi NIK” jika ingin mendaftarkan NIK sebagai NPWP, atau pilih “Hanya Registrasi” jika Anda hanya ingin membuat akun Coretax.
- Anda akan berlanjut ke halaman pengisian data. Isi semua kolom yang ada di “Detail Identitas Wajib Pajak“, terdiri dari nama lengkap, tempat dan tanggal lahir, jenis kelamin, status pernikahan, NIK dan nomor KK.
- Masukkan alamat email dan nomor ponsel yang aktif ke kolom “Detail Kontak Wajib Pajak“.
- Setelah semua terisi dengan benar, klik tombol “Verifikasi“.
- Klik “Pihak Terkait“, lalu tekan “Berikutnya“
- Tambahkan “Data Ekonomi”, lalu isi detail alamat Wajib Pajak
- Verifikasi identitas Wajib Pajak dengan mengunggah foto untuk disesuaikan dengan data Dukcapil
- Jika semua data telah terisi dengan benar, tekan tomnol “Kirim Pengajuan” agar proses pembuatan NPWP di Coretax dilakukan.
Jika semua proses telah selesai, pihak Coretax akan mengirim nomor dan cetakan NPWP dalam format PDF melalui email yang telah Anda daftarkan.
Bukti Potong PPh dan Pelaporan SPT Tahunan
Kemudian, batas waktu pelaporan surat pemberitahuan (SPT) Tahunan pajak 2025 semakin dekat yaitu sampai 31 Maret untuk orang pribadi dan 30 April untuk badan. Bukti potong (bupot) pajak wajib dilampirkan. Dengan sistem Coretax DJP, penerbitan bukti potong (bupot) bisa dilakukan melalui sistem tersebut. Berdasarkan Keterangan Tertulis DJP mengenai Pembaruan Informasi Terkini Implementasi Coretax DJP nomor KT-05/2025 KT-05/2025 tanggal 4 Februari 2025, pembuatan bukti potong PPh pada aplikasi Coretax DJP bisa dilakukan melalui tiga skema sebagai berikut :
- Input manual untuk setiap bukti potong (key in) di Coretax DJP,
- Mengunggah file *.XML pada akun wajib pajak pemberi penghasilan untuk wajib pajak dalam jumlah besar (massal), atau
- Melalui Penyedia Jasa Aplikasi Perpajakan (PJAP).
DJP juga memperingatkan bahwa pembuatan bukti potong tetap bisa dilakukan meski NIK belum terdaftar di Coretax DJP. Namun, bukti potong tidak akan terkirim ke akun wajib pajak dan tidak ter-prepopulated ke SPT Tahunan. Sehingga, DJP menghimbau penerima penghasilan untuk segera aktivasi akun Coretax DJP agar bukti potong ter-prepopulated saat lapor SPT. DJP juga telah memberikan siaran pers yang menjelaskan pandangan DJP atas kriteria tersebut.
Cukai Minuman Berpemanis Dalam Kemasan
Pemerintah akan menyusun Peraturan Pemerintah (PP) yang mengatur pengenaan cukai minuman berpemanis dalam kemasan (MBDK) pada 2025. Hal ini tercantum dalam Keputusan Presiden (Keppres) Nomor 4 tahun 2025 tentang Program Penyusunan Peraturan Pemerintah Tahun 2025. Adapun beberapa materi yang akan dibahas dalam PP tersebut yaitu :
- Cakupan minuman berpemanis dalam kemasan yang dipungut cukai.
- Saat terutang cukai dan penanggung jawab cukai.
- Tarif cukai dan saat pelunasan cukai.
- Fasilitas tidak dipungut dan pembebasan cukai.
- Alokasi pendapatan cukai minuman berpemanis dalam kemasan.
- Pengembalian cukai. Ketujuh, perizinan dan larangan.
PPN dan PPnBM
Menteri Keuangan resmi memperpanjang kebjakan insentif Pajak Pertambahan Nilai yang Ditanggung Pemerintah (PPN DTP) dan Pajak Penjualan atas Barang Mewah (PPnBM) yang ditanggung pemerintah untuk kendaraan Listrik yang berlaku untuk masa pajak Januari – Desember 2025. Hal ini diatur dalam PMK Nomor 12 Tahun 2025 tentang PPN atas Penyerahan Kendaraan Bermotor Listrik Berbasis Baterai Roda Empat Tertentu dan Kendaraan Bermotor Listrik Berbasis Berbasis Baterai Bus Tertentu, Serta PPnBM atas Penyerahan Barang Kena Pajak yang Tergolong Mewah Berupa Kendaraan Bermotor Roda Empat Emisi Karbon Rendah Listrik Tertentu yang Ditanggung Pemerintah Tahun Anggaran 2025. Insentif kendaraan listrik diberikan jika memenuhi ketentuan Tingkat Komponen Dalam Negeri (TKDN) yang ditetapkan. Apabila Kendaraan Bermotor Listrik (KBL) roda empat memiliki TKDN minimal 40% dapat PPN DTP 10% dari harga jual. Sedangkan, KBL bus listrik memiliki TKDN 20%-40%, maka dapat PPN DTP 5% dari harga jual. Lalu, PPnBM DTP untuk penyerahan kendaraan plug in hybrid (LCEV) sebesar 3% dari harga jual.
Peraturan Baru Kepabeanan Cukai, Pemeriksaan Pajak Daerah, PPh 21 hingga PPN dan PPnBM :
A. Peraturan Baru mengenai Perubahan Kedua PMK 96/2023 Tentang Kepabeanan, Cukai, Pajak Impor dan Ekspor Barang :
Telah terbit peraturan baru mengenai Perubahan Kedua PMK 96/2023 Tentang Kepabeanan, Cukai, Pajak Impor dan Ekspor Barang, berdasarkan PMK Nomor 4 Tahun 2025 (PMK 4/2025) Tentang Perubahan Kedua atas PMK Nomor 96 Tahun 2023 Tentang Ketentuan Kepabeanan, Cukai, dan Pajak Atas Impor dan Ekspor Barang Kiriman, yang ditetapkan pada 06 Januari 2025 dan berlaku 03 Maret 2025. Berdasarkan PMK 4/2025 dijelaskan bahwa :
- Penyelenggara Pos yang terdiri dari PPYD dan PJT melakukan pengurusan pemenuhan Kewajiban Pabean atas impor dan ekspor Barang Kiriman yang mencangkup barang hasil perdagangan (transaksi jual beli) dan barang selain hasil perdagangan.
- PPMSE dapat berkedudukan di dalam Daerah Pabean atau di luar Daerah Pabean. PPMSE meliputi :
- Retail online, yakni pedagang (merchant) yang melakukan perdagangan melalui sistem elektronik dengan sarana berupa situs web atau aplikasi secara komersial yang dibuat, dikelola, dan/atau dimiliki sendiri; dan
- Lokapasar (marketplace), yakni penyedia sarana yang sebagian atau keseluruhan proses transaksi berada di dalam sistem elektronik berupa situs web atau aplikasi secara komersial sebagai wadah bagi pedagang untuk dapat memasang penawaran barang dan/atau jasa.
- Barang kiriman dengan nilai pabean tidak melebihi FOB USD 1.500 merupakan barang kiriman jemaah haji atau hadiah perlombaan/penghargaan dapat dikeluarkan setelah Penyelenggara Pos menyampaikan CN kepada Pejabat Bea dan Cukai.
- Barang kiriman dengan nilai di atas FOB USD 1.500 dan Penerima Barang bukan badan usaha dan/atau yang mendapatkan fasilitas kepabeanan berupa pembebasan bea masuk, yang dikeluarkan setelah Importir menyampaikan PIBK ke Kantor Pabean.
- Impor Barang Kiriman pribadi dibatasi sesuai peraturan perundang-undangan mengenai kebijakan dan pengaturan impor.
- Pejabat Bea dan Cukai dan/atau SKP menetapkan tarif dan nilai pabean berdasarkan pemeriksaan pabean.
- Barang kirimkan yang diimpor berupaa surat, kartu pos, dan dokumen impor dibebaskan dari bea masuk dan tidak dipungut pajak dalam rangka impor.
- Barang Kiriman hadiah perlombaan/penghargaan dengan CN dibebaskan bea masuk dengan ketentuan 1 (satu) buah untuk masing-masing barang berupa medali, trofi, plakat, lencana, dan/atau barang sejenis lainnya dan/atau 1 (satu) buah untuk barang hadiah lainnya dengan batasan jumlah tertentu per kategori.
B. Peraturan Baru mengenai Pemeriksaan dan Penagihan Pajak Daerah :
Telah terbit peraturan baru mengenai Pemeriksaan dan Penagihan Pajak Daerah, berdasarkan PMK Nomor 7 Tahun 2025 (PMK 7/2025) Tentang Pedoman Pemeriksaan dan Penagihan Pajak Daerah, yang ditetapkan pada 21 Januari 2025 dan berlaku 03 Februari 2025. Berdasarkan PMK 7/2025 dijelaskan bahwa :
- Kepala Daerah berwenang melakukan Pemeriksaan dapat dilimpahkan kepada Pejabat yang ditunjuk yang merupakan kepala organisasi perangkat daerah yang memiliki tugas dan fungsi pemungutan Pajak.
- Pemeriksaan bertujuan untuk menguji kepatuhan pemenuhan kewajiban Pajak dan tujuan lain dalam rangka melaksanakan ketentuan peraturan perundang-undangan mengenai Pajak dan retribusi daerah.
- Pemeriksaan mencakup pengujian kepatuhan dan tujuan lain, dengan standar, kewajiban, hak, dan jangka waktu yang berbeda. Pemeriksa wajib menyampaikan kuesioner pemeriksaan kepada Wajib Pajak.
- Dalam rangka meningkatkan kualitas dan akuntabilitas Pemeriksaan, Pemeriksa wajib menyampaikan Kuesioner Pemeriksaan kepada Wajib Pajak yang diperiksa.
- Dokumen yang dipinjam harus dikembalikan kepada Wajib Pajak dengan menggunakan bukti peminjaman dan pengembalian Dokumen paling lambat 7 (tujuh) hari kerja sejak tanggal LHP.
- Dalam rangka melaksanakan Penagihan, Kepala Daerah berwenang menunjuk Pejabat untuk melaksanakan Penagihan.
- Dalam Penagihan Pajak, Kepala Daerah menunjuk Pejabat yang berwenang mengangkat Jurusita dan menerbitkan berbagai surat terkait penagihan, yang terdiri dari :
- Surat Teguran;
- surat perintah Penagihan Seketika dan Sekaligus;
- Surat Paksa;
- Surat Perintah Melaksanakan Penyitaan;
- surat pengusulan Pencegahan;
- surat perintah Penyanderaan;
- surat pencabutan sita;
- pengumuman Lelang;
- surat penentuan harga limit;
- pembatalan Lelang; dan
- surat lain yang diperlukan untuk pelaksanaan Penagihan Pajak.
- Penagihan dilakukan terhadap Penanggung Pajak berdasarkan Utang Pajak yang tercantum dalam dokumen terkait sesuai ketentuan peraturan perundang-undangan perpajakan.
- Utang Pajak yang tercantum dalam SPPT, SKPD, SKPDKB, SKPDKBT, STPD, Surat Keputusan Pembetulan, Surat Keputusan Keberatan, dan Putusan Banding atau dokumen lain yang dipersamakan merupakan dasar Penagihan Pajak.
- Jika Penanggung Pajak tidak melunasi Utang Pajak setelah penyitaan, Pejabat berwenang melakukan penjualan barang sitaan dengan cara melalui Lelang sesuai jangka waktu atau cara lain dengan menggunakan, menjual, dan/atau memindahbukukan Barang sitaan yang penjualannya dikecualikan dari penjualan secara Lelang sesuai jangka waktu.
- Dokumen Penagihan Pajak dapat dibetulkan, diganti, atau dibatalkan berdasarkan permohonan Penanggung Pajak atau secara jabatan oleh Pejabat.
- Kepala Daerah dapat melakukan kerja sama Pemeriksaan dengan instansi pemungut pajak lainnya.
C. Peraturan Baru mengenai PPh 21 atas Penghasilan Tertentu DTP Anggaran 2025 :
Telah terbit peraturan baru mengenai PPh 21 atas Penghasilan Tertentu DTP Anggaran 2025, berdasarkan PMK Nomor 10 Tahun 2025 (PMK 10/2025) Tentang Pajak Penghasilan Pasal 21 Atas Penghasilan Tertentu Yang Ditanggung Pemerintah Dalam Rangka Stimulus Ekonomi Tahun Anggaran 2025, yang ditetapkan dan berlaku pada 04 Februari 2025. Berdasarkan PMK 10/2025 dijelaskan bahwa :
- Penghasilan yang diterima atau diperoleh Pegawai sehubungan dengan pekerjaan wajib dipotong Pajak Penghasilan (PPh) Pasal 21 oleh Pemberi Kerja sesuai ketentuan Pasal 21 Undang-Undang Pajak Penghasilan (UU PPh).
- Pada tahun 2025, PPh Pasal 21 atas penghasilan bruto pegawai tertentu dari pemberi kerja dengan kriteria tertentu (industri alas kaki, tekstil, furnitur, kulit) diberikan insentif PPh Pasal 21 ditanggung pemerintah (DTP)
- Pemberian insentif PPh Pasal 21 DTP berlaku untuk Masa Pajak Januari sampai dengan Masa Pajak Desember 2025.
- Pemberi Kerja dengan kriteria tertentu harus memenuhi persyaratan yaitu melakukan kegiatan usaha pada bidang industri alas kaki, tekstil dan pakaian jadi, furniture atau barang dari kulit; dan memiliki kode klasifikasi lapangan usaha tercantum dalam Lampiran huruf A PMK ini.
- Kriteria pemberi kerja meliputi kegiatan usaha di bidang industri yang disebutkan dan memiliki kode KLU yang sesuai.
- Pegawai tertentu adalah Pegawai Tetap Tertentu dan/atau Pegawai Tidak Tetap Tertentu dengan NPWP/NIK terintegrasi.
- Pegawai Tetap tertentu yang memenuhi kriteria yaitu :
- memiliki NPWP dan/atau NIK yang diadministrasikan oleh Direktorat Jenderal Kependudukan dan Pencatatan Sipi serta telah terintegrasi oleh sistem DJP.
- enghasilan bruto tetap dan teratur tidak lebih dari Rp.10.000.000,00 (sepuluh juta rupiah) per bulan pada Masa Pajak Januari 2025 untuk Pegawai tertentu yang muali bekerja sebelum Januari 2025 atau Masa Pajak bulan pertama bekerja untuk Pegawai tertentu yang baru bekerja pada tahun 2025, dan
- tidak menerima insentif PPh Pasal 21 DTP lainnya sesuai peraturan perundang-undangan perpajakan.
- Penghasilan bruto bersifat tetap dan teratur meliputi gaji dan tunjangan tetap bulanan, dan/atau imbalan sejenis yang tetap dan teratur, yang ditetapkan berdasarkan ketentuan peraturan perusahaan dan/atau perjanjian kontrak kerja.
- Penghasilan dapat diberikan dengan nama dan dalam bentuk apa pun, termasuk penerimaan dalam bentuk natura dan/atau kenikmatan.
- Pegawai Tidak Tetap tertentu yang memenuhi kriteria yaitu :
- Memiliki NPWP dan/atau NIK yang diadministrasikan oleh Direktorat Jenderal Kependudukan dan Pencatatan Sipi serta telah terintegrasi oleh sistem DJP.
- Menerima upah dengan jumlah rata – rata 1 (satu) hari tidak lebih dari Rp.500.000,00 (lima ratus ribu rupiah) yang diterima atau diperoleh secara harian, mingguan, satuan, atau borongan; atau tidak lebih dari Rp.10.000.000,00 (sepuluh juta rupiah) yang diterima atau diperoleh secara bulanan; dan
- tidak menerima insentif PPh Pasal 21 DTP lainnya sesuai peraturan perundang-undangan perpajakan.
- PPh 21 DTP merupakan insentif yang harus dibayarkan tunai oleh Pemberi Kerja pada saat pembayaran penghasilan kepada Pegawai tertentu, termasuk dalam hal Pemberi Kerja memberikan tunjangan PPh Pasal 21 atau menanggung PPh Pasal 21 kepada Pegawai.
- Pembayaran tunai PPh Pasal 21 DTP, tidak diperhitungkan sebagai penghasilan kena pajak.
- Pemberian insentif PPh Pasal 21 DTP harus dibuatkan bukti pemotongan oleh Pemberi Kerja.
- Tata cara pembuatan bukti pemotongan dilaksanakan sesuai dengan ketentuan peraturan perundang-undangan perpajakan.
- Jika jumlah PPh Pasal 21 DTP untuk Pegawai Tetap tertentu yang telah dipotong dan diberikan insentif dalam tahun kalender lebih besar dari yang PPh Pasal 21 terutang untuk 1 (satu) Tahun Pajak, kelebihan PPh Pasal 21 DTP tidak dikembalikan epada Pegawai Tetap bersangkutan.
- Contoh penghitungan PPh Pasal 21 DTP tercantum dalam Lampiran huruf B dari PMK ini.
- Pemberi Kerja wajib melaporkan pemanfaatan insentif PPh Pasal 21 DTP melalui penyampaian SPT Masa PPh 21/26 Masa Pajak Januari-Desember 2025,
- Pemberi Kerja dapat melakukan pembetulan pelaporan pemanfaatan insentif PPh Pasal 21 DTP melalui penyampaian pembetulan SPT Masa PPh Pasal 21/26.
- Penyampaian dan pembetulan SPT Masa PPh Pasal 21/26 untuk Masa Pajak Januari-Desember 2025, dapat dilakukan pelaporan pemanfaatan insentif paling lambat pada 31 Januari 2026.
- Tata cara pengisian dan penyampaian SPT Masa PPh Pasal 21/26 dilaksanakan sesuai ketentuan peraturan perundang-undangan perpajakan.
- DJP melakukan pengawasan terhadap pemanfaatan insentif sesuai ketentuan peraturan perundang-undangan perpajakan.
D. Peraturan Baru mengenai Ketentuan Nilai Lain DPP dan Besaran PPN :
Telah terbit peraturan baru mengenai Ketentuan Nilai Lain DPP dan Besaran PPN, berdasarkan PMK Nomor 11 Tahun 2025 (PMK 11/2025) Tentang Ketentuan Nilai Lain Sebagai Dasar Pengenaan Pajak dan Besaran Tertentu Pajak Pertambahan Nilai, yang ditetapkan dan berlaku pada 04 Februari 2025. Berdasarkan PMK 11/2025 dijelaskan bahwa :
- Memberikan kepastian hukum dalam penghitungan PPN dengan menggunakan DPP berupa nilai lain dan besaran tertentu PPN.
- Ruang lingkup mengatur nilai lain sebagai DPP dan besaran tertentu PPN, selain yang sudah diatur khusus dalam PMK lain.
- Untuk menyesuaikan ketentuan mengenai Dasar Pengenaan Pajak berupa nilai lain, PMK ini mengubah, menghapus, dan/atau menetapkan pengaturan baru beberapa ketentuan yang diatur dalam:
- PMK Nomor 75/PMK.03/2010 tentang Nilai Lain sebagai Dasar Pengenaan Pajak telah beberapa kali diubah terakhir dengan PMK Nomor 121/PMK.03/2015 tentang Perubahan Ketiga atas PMK Nomor 75/PMK.03/2010 tentang Nilai Lain sebagai Dasar Pengenaan Pajak;
- PMK Nomor 102/PMK.011/2011 tentang Nilai Lain sebagai Dasar Pengenaan Pajak atas Pemanfaatan Barang Kena Pajak Tidak Berwujud dari Luar Daerah Pabean di Dalam Daerah Pabean Berupa Film Cerita Impor dan Penyerahan Film Cerita Impor, serta Dasar Pemungutan PPh Pasal 22 atas Kegiatan Impor Film Cerita Impor;
- PMK Nomor 6/PMK.03/2021 tentang Penghitungan dan Pemungutan PPN serta PPh atas Penyerahan/Penghasilan Sehubungan dengan Penjualan Pulsa, Kartu Perdana, Token, dan Voucer;
- PMK Nomor 173/PMK.03/2021 tentang Tata Cara Pembayaran, Pelunasan, dan Pengadministrasian PPN atau PPN dan PPnBM atas Penyerahan BKP dan/atau JKP dari dan/atau ke Kawasan Perdagangan Bebas dan Pelabuhan Bebas;
- PMK Nomor 62/PMK.03/2022 tentang PPN atas Penyerahan Liquefied Petroleum Gas Tertentu;
- PMK Nomor 63/PMK.03/2022 tentang PPN atas Penyerahan Hasil Tembakau;
- PMK Nomor 66/PMK.03/2022 tentang PPN atas Penyerahan Pupuk Bersubsidi untuk Sektor Pertanian; dan
- PMK Nomor 79 Tahun 2024 tentang Perlakuan Perpajakan dalam Kerja Sama Operasi.
- Nilai Lain sebagai DPP ditetapkan sebagai berikut:
- Untuk pemakaian sendiri BKP dan/atau JKP yaitu sebesar 11/12 (sebelas per dua belas) dari Harga Jual atau Penggantian setelah dikurangi laba kotor;
- Untuk pemberian cuma-cuma BKP dan/atau JKP yaitu sebesar 11/12 (sebelas per dua belas) dari Harga Jual atau Penggantian setelah dikurangi laba kotor;
- Untuk penyerahan film cerita yaitu sebesar 11/12 (sebelas per dua belas) dari perkiraan hasil rata-rata per judul film;
- Untuk Barang Kena Pajak berupa persediaan dan/atau aktiva yang menurut tujuan semula tidak untuk diperjualbelikan, yang masih tersisa pada saat pembubaran perusahaan, yaitu sebesar 11/12 (sebelas per dua belas) dari harga pasar wajar;
- Untuk penyerahan BKP melalui pedagang perantara yaitu sebesar 11/12 (sebelas per dua belas) dari harga yang disepakati antara pedagang perantara dengan pembeli;
- Untuk penyerahan BKP melalui juru lelang yaitu sebesar 11/12 (sebelas per dua belas) dari harga lelang;
- Untuk pemberian cuma-cuma BKP berupa aktiva yang menurut tujuan semula tidak untuk diperjualbelikan yaitu sebesar 11/12 (sebelas per dua belas) dari harga pasar wajar;
- Untuk Penyerahan jasa penyediaan tenaga kerja yang tidak memenuhi kriteria dibebaskan PPN yaitu sebesar 11/12 (sebelas per dua belas) dari seluruh tagihan (tidak termasuk imbalan tenaga kerja).
- Untuk Penyerahan jasa periklanan terkait penyiaran tidak bersifat iklan yaitu sebesar 11/12 (sebelas per dua belas) dari seluruh tagihan (tidak termasuk tagihan jasa penyiaran).
- Pemanfaatan BKP Tidak Berwujud berupa Film Cerita Impor dari luar daerah pabean dikenakan PPN dengan DPP nya adalah Nilai Lain yaitu sebesar 11/12 (sebelas per dua belas) dari Rp.12.000.000,00 per copy film.
- Penyerahan Film Cerita Impor oleh Importir kepada Pengusaha Bioskop dikenakan PPN dengan DPP nya adalah Nilai Lain yaitu sebesar 11/12 (sebelas per dua belas) dari Rp.12.000.000,00 per copy film dan dipungut hanya sekali untuk setiap copy film.
- DPP atas penyerahan BKP berupa Pulsa dan Kartu Perdana oleh Pengusaha Penyelenggara Jasa Telekomunikasi atau Penyelenggara Distribusi Tingkat Pertama adalah nilai lain, yaitu sebesar 11/12 (sebelas per dua belas) dari nilai pembayaran yang ditagih.
- DPP atas penyerahan BKP berupa Pulsa dan Kartu Perdana oleh Penyelenggara Distribusi Tingkat Kedua adalah nilai lain, yaitu sebesar 11/12 (sebelas per dua belas) dari nilai yang ditagih.
- DPP atas penyerahan JKP berupa Jasa penyelenggaraan layanan transaksi pembayaran terkait dengan distribusi Token adalah nilai lain, yaitu sebesar 11/12 (sebelas per dua belas) dari komisi atau fee.
E. Peraturan Baru mengenai PPN dan PPnBM Penyerahan KBL Mobil dan Bus Listrik DTP 2025 :
Telah terbit peraturan baru mengenai PPN dan PPnBM Penyerahan KBL Mobil dan Bus Listrik DTP, berdasarkan PMK Nomor 12 Tahun 2025 (PMK 12/2025) Tentang PPN atas Penyerahan Kendaraan Bermotor Listrik Berbasis Baterai Roda Empat Tertentu dan Kendaraan Bermotor Listrik Berbasis Baterai Bus Tertentu Serta PPnBM atas Penyerahan Barang Kena Pajak Yang Tergolong Mewah Berupa Kendaraan Bermotor Roda Empat Emisi Karbon Rendah Listrik Tertentu Yang Ditanggung Pemerintah Tahun Anggaran 2025, yang ditetapkan dan berlaku pada 04 Februari 2025. Berdasarkan PMK 12/2025 dijelaskan bahwa :
- Pemerintah memberikan insentif berupa Pajak Pertambahan Nilai yang Ditanggung Pemerintah (PPN DTP) dan Pajak Penjualan atas Barang Mewah yang Ditanggung Pemerintah (PPnBM DTP) untuk Kendaraan Bermotor Listrik Berbasis Baterai (KBL Berbasis Baterai) dan Low Carbon Emission Vehicle(LCEV) tertentu pada tahun anggaran 2025.
- Kendaraan Bermotor Listrik Berbasis Baterai (Battery Electric Vehicle) yang selanjutnya disebut KBL Berbasis Baterai adalah kendaraan yang hanya memiliki motor penggerak listrik dengan sistem penyimpanan energi baterai yang dapat diisi ulang sebagai sumber daya untuk kendaraan.
- Kendaraan Bermotor Roda Empat Plug in Hybrid Electric Vehicle yang selanjutnya disebut Plug in Hybrid adalah LCEV yang paling sedikit terdiri dari 1 (satu) motor listrik atau motor generator dan paling sedikit 1 (satu) motor bakar sebagai penerus daya dan dilengkapi dengan sistem pengisian daya dari luar atau eksternal.
- PPN DTP diberikan untuk KBL Berbasis Baterai roda empat tertentu dan/atau bus tertentu
- Kriteria nilai Tingkat Komponen Dalam Negeri (TKDN) sebagai berikut :
- KBL Berbasis Baterai Roda Empat Tertentu dengan nilai TKDN paling rendah 40%;
- KBL Berbasis Baterai Bus Tertentu dengan nilai TKDN paling rendah 40%; dan
- KBL Berbasis Baterai Bus Tertentu dengan nilai TKDN paling rendah 20% – 40%.
- PPN DTP atas penyerahan KBL Berbasis Baterai Roda Empat Tertentu dan/atau Bus Tertentu yang memenuhi kriteria nilai TKDN dengan besaran insentif sebesar 10% dari Harga Jual.
- PPN DTP atas penyerahan KBL Berbasis Baterai Bus Tertentu yang memenuhi kriteria nilai TKDN dengan besaran insentif sebesar 5% dari Harga Jual.
- Pengusaha Kena Pajak (PKP) yang melakukan penyerahan KBL Berbasis Baterai Roda Empat Tertentu dan/atau Bus Tertentu wajib membuat Faktur Pajak dan laporan realisasi PPN DTP.
- Contoh penghitungan PPN DTP atas penyerahan KBL Berbasis Baterai Roda Empat Tertentu dan/atau Bus Tertentu serta pengisian Faktur Pajak tercantum dalam Lampiran huruf A dari PMK ini.
- PPnBM DTP untuk tahun anggaran 2025 diberikan atas penyerahan barang kena pajak yang tergolong mewah berupa LCEV tertentu.
- PPnBM DTP diberikan untuk LCEV tertentu seperti Full Hybrid, Mild Hybrid, dan Plug-in Hybrid pada periode Masa Pajak Januari – Desember 2025, dengan bukti pemenuhan Masa Pajak adalah tanggal Faktur Pajak.
- Contoh penghitungan PPnBM DTP atas penyerahan LCEV tertentu dan pengisian Faktur Pajak tercantum dalam Lampiran huruf B dari PMK ini.
F. Peraturan Baru mengenai PPN Penyerahan Rumah Tapak dan Rumah Susun DTP 2025 :
Telah terbit peraturan baru mengenai Ketentuan Nilai Lain DPP dan Besaran PPN, berdasarkan PMK Nomor 13 Tahun 2025 (PMK 13/2025) Tentang PPN atas Penyerahan Rumah Tapak dan Satuan Rumah Susun Yang Ditanggung Pemerintah Tahun Anggaran 2025, yang ditetapkan dan berlaku pada 04 Februari 2025. Berdasarkan PMK 13/2025 dijelaskan bahwa :
- Pemerintah menanggung PPN terutang untuk penyerahan rumah tapak dan satuan rumah susun yang memenuhi persyaratan ditanggung Pemerintah pada Tahun Anggaran 2025.
- Rumah tapak merupakan bangunan gedung berupa rumah tinggal atau rumah deret baik bertingkat maupun tidak bertingkat, termasuk bangunan tempat tinggal yang sebagian dipergunakan sebagai toko atau kantor.
- Satuan rumah susun merupakan satuan rumah susun yang berfungsi sebagai tempat hunian.
- Pajak Pertambahan Nilai yang ditanggung Pemerintah (PPN DTP) atas penyerahan, merupakan PPN atas penyerahan yang terjadi pada saat ditandatanganinya akta jual beli yang dibuat oleh pejabat pembuat akta tanah atau ditandatanganinya perjanjian pengikatan jual beli lunas di hadapan notaris.
- Rumah tapak atau satuan rumah susun yang harus memenuhi syarat adalah harga jual maksimal Rp.5.000.000.000,00 (lima milyar rupiah) dan rumah baru siap huni.
- Insentif PPN DTP berlaku untuk WNI yang memiliki NPWP atau NIK dan WNA memiliki NPWP sesuai peraturan perundang-undangan perpajakan yang diberikan hanya untuk 1 (satu) orang atas 1 (satu) properti rumah tapak atau satuan rumah susun.
- PPN DTP yang memenuhi ketentuan diberikan untuk:
a. Untuk penyerahan dengan berita acara serah terima mulai 1 Januari – 30 Juni 2025 sebesar 100% dari PPN terutang, harga jual sampai dengan Rp.2.000.000.000,00 (dua milyar rupiah) dengan harga jual paling banyak Rp. 5.000.000.000,00 (lima milyar rupiah); atau
b. Untuk penyerahan dengan berita acara serah terima mulai 1 Juli – 31 Desember 2025 sebesar 50% dari PPN terutang, harga jual sampai dengan Rp.2.000.000.000,00 (dua milyar rupiah) dengan harga jual paling banyak Rp. 5.000.000.000,00 (lima milyar rupiah);
- Pengusaha Kena Pajak (PKP) yang melakukan penyerahan rumah tapak atau satuan rumah susun wajib membuat Faktur Pajak sesuai peraturan perundang-undangan perpajakan dan laporan realisasi PPN DTP.
- PKP wajib membuat Faktur Pajak dengan kode transaksi tertentu yaitu 04 atau 07 sesuai periode serah terima dan harga jual, serta melaporkan realisasi PPN DTP.
- Contoh transaksi dan pembuatan Faktur Pajak tercantum dalam Lampiran dari PMK ini.
- PPN terutang atas penyerahan rumah tapak dan satuan rumah susun tidak ditanggung Pemerintah jika properti tidak memenuhi syarat dalam hal :
- Objek yang diserahkan bukan merupakan rumah tapak atau satuan rumah susun.
- Telah dilakukan pembayaran uang muka atau cicilan pertama sebelum 1 Januari 2025,
- Penyerahan dilakukan di luar periode yaitu sebelum 1 Januari 2025 atau setelah 31 Desember 2025,
- Perolehan lebih dari 1 (satu) rumah tapak atau 1 (satu) satuan rumah susun oleh 1 (satu) orang pribadi,
- Rumah tapak atau satuan rumah susun dipindahtangankan dalam jangka waktu 1 (satu) tahun sejak penyerahan,
- PKP tidak membuat faktur yang sesuai atau atas penyerahannya tidak menggunakan Faktur Pajak,
- PKP tidak mendaftarkan berita acara serah terima, dan/atau
- PKP tidak melaporkan laporan realisas.
- Rumah tapak atau satuan rumah susun yang telah mendapatkan fasilitas pembebasan PPN sebelumnya tidak bisa memanfaatkan insentif PPN DTP berdasarkan ketentuan PMK ini.
