
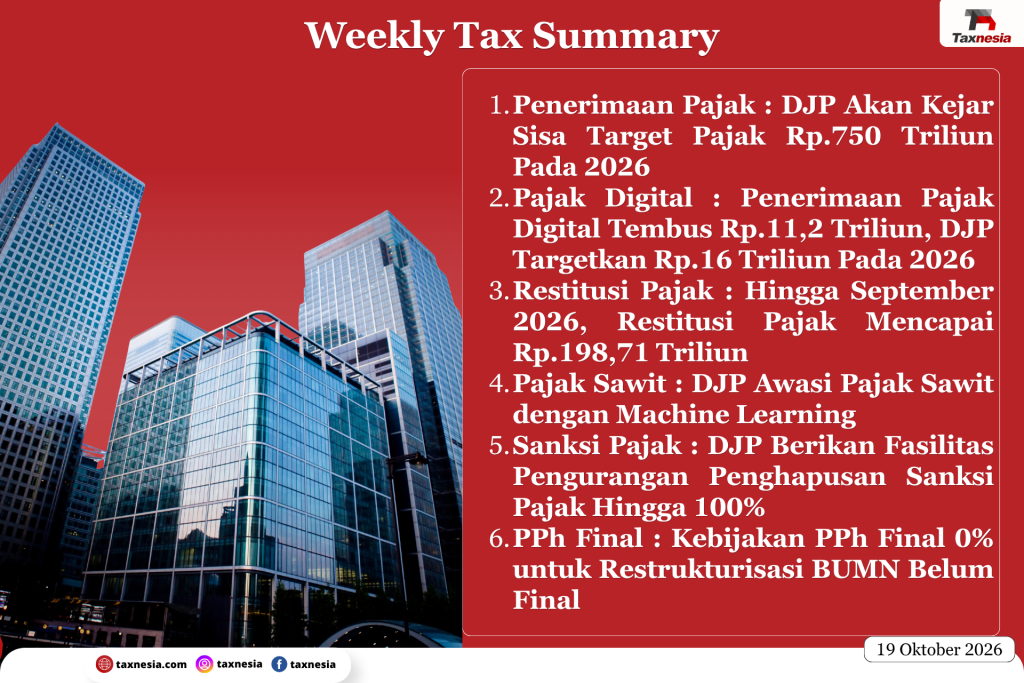
Dalam sepekan ini terdapat berita dan informasi perpajakan di Indonesia yang menarik dan penting antara lain :
- Penerimaan Pajak : DJP Akan Kejar Sisa Target Pajak Rp.750 Triliun Pada 2026
- Pajak Digital : Penerimaan Pajak Digital Tembus Rp.11,2 Triliun, DJP Targetkan Rp.16 Triliun Pada 2026
- Restitusi Pajak : Hingga September 2026, Restitusi Pajak Mencapai Rp.198,71 Triliun
- Pajak Sawit : DJP Awasi Pajak Sawit dengan Machine Learning
- Sanksi Pajak : DJP Berikan Fasilitas Pengurangan Penghapusan Sanksi Pajak Hingga 100%
- PPh Final : Kebijakan PPh Final 0% untuk Restrukturisasi BUMN Belum Final
Penerimaan Pajak
DJP Kemenkeu mencatat penerimaan pajak hingga 30 September 2026 sebesar Rp.1.607 triliun atau 68,2% dari target APBN 2026 sebesar Rp.2.357 triliun atau tumbuh 24,1%. Untuk mengejar kekurangan sekitar Rp.750 triliun pada tiga bulan terakhir, DJP akan mengoptimalkan data perpajakan melalui pengawasan, pemeriksaan, penegakan hukum, serta kebijakan pajak transaksi digital luar negeri dan PPh marketplace. Optimalisasi juga difokuskan pada sektor perdagangan, industri pengolahan, pertambangan, transportasi, pergudangan, dan jasa perusahaan, termasuk perdagangan online, BBM, industri logam dasar, industri minyak sawit mentah (CPO), serta pertambangan minyak dan gas bumi (migas).
Penerimaan Pajak Digital
DJP menargetkan penerimaan pajak ekonomi digital mencapai Rp.16 triliun pada 2026, meningkat sekitar 50% dibandingkan tahun-tahun sebelumnya. Hingga Agustus 2026, realisasi penerimaan mencapai Rp.11,2 triliun atau sekitar 70% dari target, berasal dari Pajak Pertambahan Nilai Perdagangan Melalui Sistem Elektronik (PPN PMSE) sebesar Rp.8,38 triliun, Pajak Aset Kripto Rp.268,95 milyar, Pajak Teknologi Finansial atau Financial Technology (fintech) Rp.878,18 miliar, dan Pajak pajak yang dipungut pihak lain melalui Sistem Informasi Pengadaan Pemerintah (Pajak SIPP) Rp.1,67 triliun. Peningkatan penerimaan diharapkan didukung pertumbuhan transaksi digital serta penerapan kebijakan pajak perdagangan elektronik dalam negeri dan transaksi digital luar negeri.
Restitusi Pajak
Realisasi restitusi pajak hingga akhir September 2026 mencapai Rp.198,71 triliun atau naik Rp.6,98 triliun dibandingkan Agustus 2026, tetapi turun 36,99% dibandingkan periode yang sama pada 2025 sebesar Rp.304,29 triliun. Restitusi tersebut mencakup PPh Rp.59,08 triliun, PPN Rp.137,79 triliun, serta PBB dan pajak lainnya Rp.1,84 triliun. DJP memastikan pengembalian pajak dilakukan sesuai ketentuan dengan prioritas pada sektor berorientasi ekspor, usaha padat karya, dan UMKM. Pemerintah juga melonggarkan pengelolaan restitusi agar pengembalian kelebihan pembayaran pajak tidak mengganggu likuiditas dunia usaha.
Pajak Sawit
DJP Kemenkeu memanfaatkan teknologi machine learning untuk mengawasi transaksi bisnis kelapa sawit melalui analisis faktur pajak elektronik serta pencocokan data pembelian bahan baku, perkiraan hasil produksi, dan penjualan. Teknologi ini membantu mengidentifikasi ketidaksesuaian data yang berpotensi menunjukkan risiko perpajakan. Namun, setiap perbedaan data tetap perlu dianalisis lebih lanjut untuk memastikan penyebabnya dan menggali potensi penerimaan pajak.
Penghapusan Sanksi Pajak
DJP memberikan fasilitas pengurangan hingga penghapusan 100% sanksi administratif pajak berdasarkan KEP-239/PJ/2026 yang berlaku mulai 8 Oktober 2026 hingga periode tertentu pada 2027. Kebijakan ini bertujuan meningkatkan kepatuhan wajib pajak dan mendorong perekonomian, mencakup sanksi atas keterlambatan atau pembetulan SPT Tahunan PPh hingga tahun pajak 2025 dan SPT Masa hingga September 2026, keterlambatan pembayaran pajak, sanksi dalam SKP dan STP termasuk PBB, serta sanksi atas harta yang belum diungkapkan dalam program pengungkapan sukarela (PPS).
Besaran pengurangan atau penghapusan sanksi pajak bergantung pada jenis sanksi dan periode pelaporan, khususnya atas keterlambatan SPT Tahunan PPh hingga Tahun Pajak 2025 dan SPT Masa kurang bayar hingga Masa Pajak September 2026. Sebagai berikut :
a. Penghapusan 100%: SPT disampaikan pada 8 Oktober–31 Desember 2026.
b. Penghapusan 50%: SPT disampaikan pada 1 Januari–31 Maret 2027.
c. Penghapusan 25%: SPT disampaikan pada 1 April–30 Juni 2027.
Pengurangan atau penghapusan sanksi lainnya mengikuti ketentuan dalam lampiran KEP-239/PJ/2026.
Syarat Penghapusan Sanksi Pajak:
a) Mengajukan permohonan kepada DJP paling lambat 1 Oktober 2028 sesuai Pasal 23 dan 24 PMK 118/2024 jo. PMK 71/2026.
b) Tidak sedang mengajukan gugatan atau upaya hukum, dibuktikan dengan surat pernyataan bermeterai.
c) Melampirkan bukti pencabutan gugatan jika sebelumnya telah mengajukan upaya hukum.
d) Menyatakan sanksi timbul akibat kekhilafan atau bukan karena kesalahan wajib pajak.
e) Sanksi administratif yang dimohonkan belum dibayar atau dilunasi.
DJP menegaskan bahwa pengurangan atau penghapusan sanksi administratif bukan pemutihan pajak karena wajib pajak tetap wajib melunasi pokok utang pajaknya. Berdasarkan PMK 71/2026, pembayaran utang pajak kini diprioritaskan untuk melunasi pokok utang terlebih dahulu sebelum sanksi administratif.
PPh Final
DJP menyatakan ketentuan PPh final bertarif 0% atas restrukturisasi BUMN masih dibahas dan menunggu penerbitan PP serta PMK. Meski enam kode objek pajak terkait telah tercantum dalam lampiran PER-12/PJ/2026, ketentuan tersebut belum bersifat final karena masih menunggu kepastian regulasi. DJP juga membuka kemungkinan penyesuaian kode objek pajak agar selaras dengan aturan yang akan diterbitkan.
Lampiran PER-12/PJ/2026 mencantumkan enam kode objek pajak restrukturisasi BUMN dengan tarif PPh final 0%, yaitu:
1) 28-408-02: Pengalihan saham melalui hibah.
2) 28-408-03: Penerimaan hibah saham.
3) 28-408-04: Pembelian kembali atau penarikan saham nontunai.
4) 28-408-05: Penurunan nilai nominal saham nontunai.
5) 28-408-06: Pengalihan dan perolehan lini usaha dengan kas.
6) 28-408-07: Keuntungan dari pembebasan utang entitas restrukturisasi BUMN dan anak usaha.
Pencantuman kode tersebut belum memastikan ketentuan tarif 0% berlaku final karena masih menunggu regulasi lebih lanjut.
